

Theo dõi tuổi nợ, kỳ thu tiền và vòng quay tồn kho để quản lý vốn lưu động
Tuổi nợ chỉ ra khoản nào chậm, còn các chỉ số số ngày cho biết nhịp chuyển đổi vốn. Cần thống nhất kỳ tính, mẫu số và số dư bình quân trước khi so sánh giữa các tháng.
Một doanh nghiệp có thể báo tỷ lệ nợ quá hạn giảm nhưng vẫn thu tiền chậm hơn trước. Ngược lại, số vòng quay tồn kho tăng có thể đến từ việc thiếu hàng chứ không phải chính sách tốt lên. Muốn hiểu đúng, hãy dùng tuổi nợ để tìm khoản cụ thể và các chỉ số số ngày để nhìn nhịp vận động của vốn, sau đó đối chiếu với tình hình giao dịch thực tế.
Bắt đầu từ lịch thanh toán và tuổi nợ
Tuổi nợ cần dựa trên ngày đến hạn đã thống nhất, không chỉ ngày lập hóa đơn. Tách khoản chưa đến hạn, quá hạn theo các khoảng ngày và khoản đang tranh chấp. Nếu hợp đồng có nhiều đợt thu, cần theo dõi từng đợt. Một khoản thanh toán nhận được cũng phải được phân bổ đúng đối tượng và chứng từ trước khi xác định phần còn nợ.
Đừng chỉ nhìn tổng tỷ lệ quá hạn. Mở danh sách những khoản tăng tuổi qua tuần, khách thường đổi lịch hẹn và hồ sơ còn thiếu. Nhóm nguyên nhân sẽ giúp giao việc đúng bộ phận: kinh doanh xác nhận với khách, vận hành hoàn tất nghiệm thu hoặc kế toán bổ sung đối chiếu. Chỉ số tổng không thay được danh sách hành động này.
Thống nhất công thức và cơ sở dữ liệu
Trong bài này, số ngày thu tiền bằng phải thu thương mại bình quân chia doanh thu bán chịu thuần của cùng kỳ, rồi nhân số ngày kỳ. Số ngày tồn kho bằng tồn kho bình quân chia giá vốn của kỳ, rồi nhân số ngày kỳ. Nếu tính vòng quay tồn kho, dùng giá vốn chia tồn kho bình quân; đây là số vòng, không phải số ngày.
Số ngày trả tiền có thể tính từ phải trả thương mại bình quân chia giá trị mua chịu thuần rồi nhân số ngày kỳ. Nếu dùng giá vốn thay cho mua chịu vì thiếu dữ liệu, phải ghi rõ đó là cách ước tính. Các số dư và dòng phát sinh cần thống nhất cách xử lý thuế, hàng trả lại, tiền tệ và phạm vi đối tượng để tỷ số có ý nghĩa.
Đọc chu kỳ tiền cùng điều kiện kinh doanh
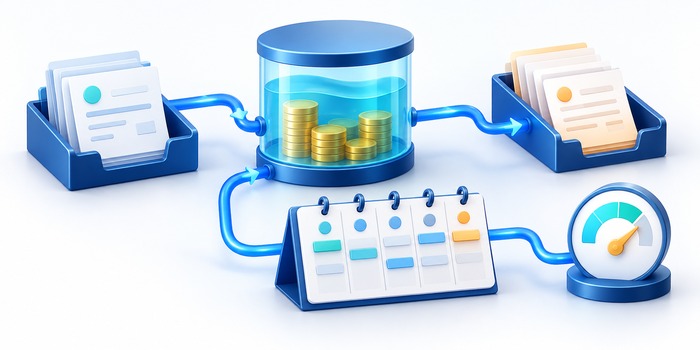
Chu kỳ tiền được ước tính bằng số ngày tồn kho cộng số ngày thu tiền, trừ số ngày trả tiền. Nó mô tả khoảng thời gian vốn bị giữ trong chuỗi hoạt động theo các giả định đã chọn. Đây không phải lịch tiền chi tiết cho từng hóa đơn, và cũng không dự báo chính xác ngày tài khoản ngân hàng sẽ thiếu tiền.
So sánh với lịch sử và nhóm hàng tương đồng trước khi đặt mục tiêu. Mùa vụ, cơ cấu khách và chính sách dự trữ có thể làm chỉ số thay đổi hợp lý. Với hoạt động biến động mạnh, số bình quân chỉ từ đầu kỳ và cuối kỳ có thể thiếu đại diện; nên cân nhắc số dư bình quân theo ngày hoặc tuần nếu dữ liệu đủ đáng tin cậy.
Biến chỉ số thành danh sách ưu tiên
Khi số ngày thu tăng, đi vào nhóm khách và khoản nợ gây biến động. Khi số ngày tồn tăng, xem mã hàng, kho và nhu cầu đã cam kết. Khi số ngày trả giảm, kiểm tra điều kiện mua hoặc thời điểm trả trước. Mục tiêu là hiểu nguyên nhân và khả năng điều chỉnh, không ép mọi tỷ số giảm bằng những quyết định có thể gây mất khách hay đứt nguồn cung.
Ví dụ để kiểm tra cách đọc số liệu
Ví dụ giả lập cho kỳ 90 ngày, đơn vị triệu đồng: phải thu bình quân 600, bán chịu thuần 1.800; tồn kho bình quân 900, giá vốn 1.350; phải trả bình quân 450, mua chịu thuần 900. Theo các định nghĩa đã chọn, chu kỳ tiền ước tính là 45 ngày.
| Chỉ số | Cách tính | Kết quả |
|---|---|---|
| Số ngày thu tiền | 600 / 1.800 × 90 | 30 ngày |
| Số ngày tồn kho | 900 / 1.350 × 90 | 60 ngày |
| Số ngày trả tiền | 450 / 900 × 90 | 45 ngày |
| Chu kỳ tiền | 60 + 30 − 45 | 45 ngày |
Checklist bắt đầu
- Chốt ngày đến hạn cho từng nghĩa vụ.
- Dùng số dư bình quân và phát sinh cùng kỳ.
- Phân biệt số vòng với số ngày.
- Ghi rõ cách ước tính và kiểm tra tác động đến mức phục vụ.
Câu hỏi thường gặp
Chu kỳ tiền âm có nghĩa doanh nghiệp luôn an toàn về tiền không?
Không. Chỉ số có thể phản ánh việc thu trước khi phải trả, nhưng rủi ro vẫn có thể xuất hiện ở nợ vay, đầu tư, hoàn tiền hoặc nghĩa vụ ngoài phạm vi đang tính. Cần kết hợp với lịch thu chi và điều kiện từng khoản. Một tỷ số thuận lợi không thay cho kiểm soát khả năng thanh toán tại các thời điểm cụ thể.
Bước tiếp theo cho doanh nghiệp
Một báo cáo BI có thể hỗ trợ mở từ tỷ số xuống khách hàng, mã hàng hoặc chứng từ, sau khi doanh nghiệp thống nhất định nghĩa chỉ tiêu và chất lượng dữ liệu.
Trao đổi nhu cầu phân tích vốn lưu động hoặc trao đổi nhu cầu tư vấn.
Xem thêm bài viết Quản lý tài chính.
Tham khảo chuyên môn: OpenStax — Working Capital.