

Kết nối dữ liệu bán hàng, mua hàng và kế toán để lập báo cáo quản trị tài chính
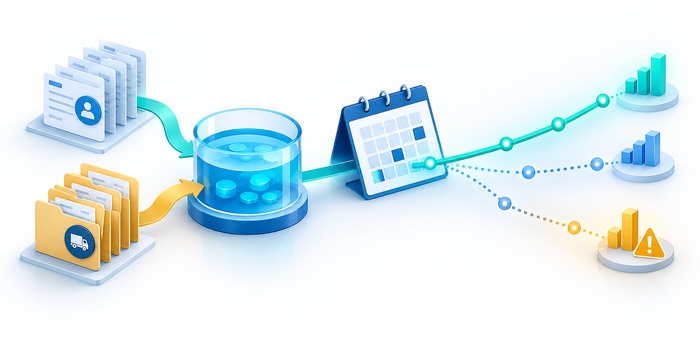
Báo cáo quản trị cần đường đi rõ từ giao dịch đến chỉ số. Thống nhất mã, cấp chi tiết và nguyên tắc đối chiếu giúp tránh cộng trùng khi ghép bán hàng, mua hàng và kế toán.
Một báo cáo lấy đủ ba nguồn dữ liệu vẫn có thể cho ra số sai nếu các nguồn được ghép không đúng quan hệ. Đơn hàng, hóa đơn, dòng hàng và đợt thanh toán không phải cùng một cấp chi tiết. Trước khi đưa lên BI, cần xác định mỗi chỉ số được đo từ đâu, dùng ngày nào và được đối chiếu với số liệu nào để người xem có thể tin cậy kết quả.
Xác định câu hỏi và nguồn số liệu chính
Bắt đầu bằng những quyết định cần hỗ trợ: xem kết quả theo chi nhánh, theo khách hàng hay theo sản phẩm; theo dõi khoản phải thu hoặc chênh lệch với kế hoạch. Mỗi câu hỏi cần chỉ rõ chỉ số, kỳ báo cáo và người chịu trách nhiệm. Không nên ghép mọi bảng có sẵn rồi mới tìm cách suy ra một báo cáo tổng hợp từ dữ liệu đã nối.
Bán hàng cung cấp thông tin giao dịch và tình trạng đơn; mua hàng cho biết nguồn cung, đơn giá và cam kết; kế toán phản ánh cách ghi nhận theo chính sách đang áp dụng. Những nguồn này có vai trò khác nhau. Báo cáo quản trị có thể dùng số vận hành sơ bộ, nhưng phải nhận diện rõ kỳ chưa khóa và cách nối sang số kế toán đã đối chiếu.
Chuẩn hóa mã và cấp chi tiết
Thống nhất mã khách hàng, nhà cung cấp, hàng hóa, đơn vị và chi nhánh. Với mỗi bảng, mô tả một dòng dữ liệu đại diện cho điều gì, chẳng hạn một dòng hóa đơn hay một lần thu tiền. Khóa liên kết phải ổn định; dùng tên hiển thị làm khóa thường gây lệch khi có đổi tên hoặc nhiều đối tượng trùng cách viết.
Một hóa đơn có nhiều dòng hàng và nhiều đợt thanh toán không nên được nối trực tiếp theo cách nhân mọi dòng hàng với mọi đợt thu. Có thể cần tổng hợp riêng theo hóa đơn hoặc dùng bảng quan hệ phù hợp trước khi tính. Giữ các bảng sự kiện ở cấp chi tiết nhất quán và dùng danh mục chung để lọc là nền tảng quan trọng của mô hình báo cáo.
Thống nhất ngày và nguyên tắc giá trị
Ngày đặt hàng, giao hàng, xuất hóa đơn, ghi sổ và thanh toán có thể khác nhau. Người xem cần biết báo cáo đang sử dụng mốc nào, đồng thời có cách chuyển sang mốc khác khi câu hỏi thay đổi. Tương tự, xác định rõ doanh thu trước hay sau giảm trừ, đã bao gồm thuế hay chưa, và tiền tệ nào được dùng khi tổng hợp.
Đối với giá vốn và lợi nhuận, kiểm tra mức độ hoàn tất của dữ liệu trước khi công bố. Một đơn đã có doanh thu nhưng giá vốn chưa được xử lý đủ có thể làm biên lợi nhuận tạm thời khác kết quả cuối kỳ. Nên có trạng thái dữ liệu sơ bộ, thời điểm cập nhật và hướng dẫn cách đọc; không chỉ hiển thị một tỷ lệ có vẻ chính xác.
Đối chiếu tổng và thử truy ngược
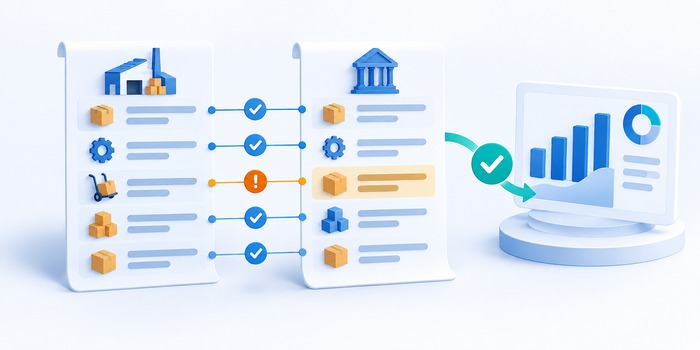
Chọn một kỳ và một đơn vị để đối chiếu từng nguồn trước khi mở rộng. Kiểm tra số dòng, khóa trùng, dữ liệu thiếu và tổng giá trị theo chứng từ. Với mỗi chênh lệch, giữ danh sách giải thích được. Sau khi số tổng khớp, thử lọc theo khách, mã hàng và trạng thái để xác nhận quan hệ lọc không làm mất hoặc nhân đôi giao dịch.
Ví dụ để kiểm tra cách đọc số liệu
Ví dụ giả lập: hóa đơn 120 triệu có ba dòng hàng và được thu hai đợt, tổng đã thu 50 triệu. Nếu ghép thẳng dòng hàng với đợt thu, kết quả có thể tạo sáu dòng và làm lặp giá trị. Cần tổng hợp đúng cấp hóa đơn trước khi tính số còn phải thu là 70 triệu.
| Cấp dữ liệu | Số lượng hoặc giá trị |
|---|---|
| Hóa đơn | 120 triệu |
| Dòng hàng | 3 dòng |
| Đợt thanh toán | 2 đợt, tổng 50 triệu |
| Phải thu sau đối chiếu | 70 triệu |
Checklist bắt đầu
- Mỗi chỉ số có định nghĩa, ngày và nguồn chính.
- Khóa danh mục ổn định, có bảng quy đổi khi cần.
- Cấp chi tiết của từng bảng được mô tả rõ.
- Thử đối chiếu tổng lẫn truy ngược chứng từ.
Câu hỏi thường gặp
Có nên bắt toàn bộ báo cáo vận hành khớp ngay với kế toán không?
Cần khớp sau khi đã thống nhất phạm vi và cầu nối, không ép hai báo cáo có bản chất khác nhau phải bằng nhau. Chẳng hạn, giá trị đơn nhận trong ngày có thể khác doanh thu đã ghi nhận. Bảng giải thích các khác biệt hợp lý quan trọng hơn việc sửa số để có một kết quả tổng giống nhau nhưng không còn phản ánh đúng nghiệp vụ.
Bước tiếp theo cho doanh nghiệp
Có thể bắt đầu bằng một báo cáo và một kỳ đối chiếu mẫu để thống nhất cấu trúc, nguồn và quy tắc dữ liệu trước khi xây dựng hệ thống hợp nhất rộng hơn.
Trao đổi nhu cầu nền tảng dữ liệu báo cáo hoặc trao đổi nhu cầu tư vấn.
Xem thêm bài viết Quản lý tài chính.
Tham khảo chuyên môn: Microsoft Learn — Mô hình dữ liệu cho Power BI.