


Phân tích hiệu quả theo sản phẩm, khách hàng và kênh bán hàng
Phân tích hiệu quả kinh doanh theo sản phẩm, khách hàng và kênh bán giúp doanh nghiệp tối ưu hóa nguồn lực. Bài viết này hướng dẫn cách bóc tách biên lợi nhuận, xác định nhóm khách hàng giá trị và đánh giá kênh phân phối nhằm đưa ra các quyết định chiến lược chính xác.

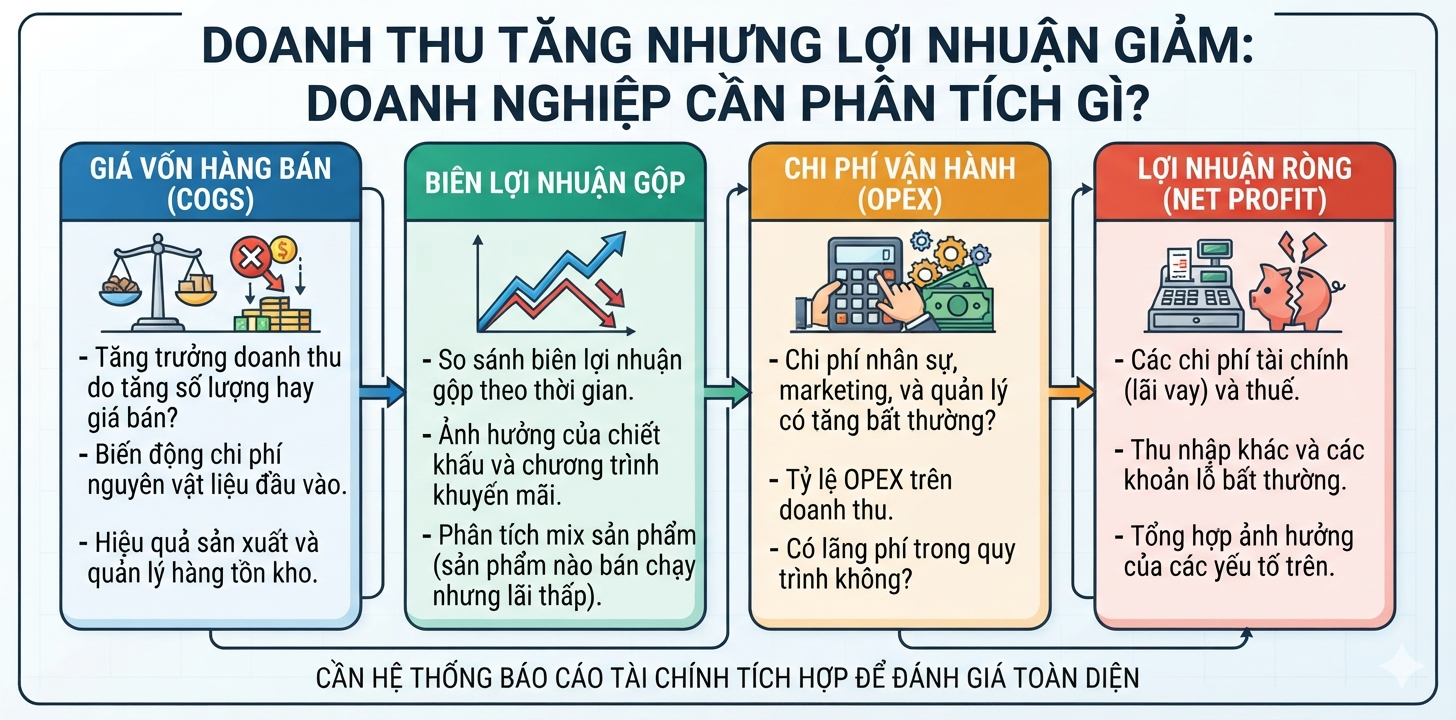
Nhiều doanh nghiệp ghi nhận tổng doanh thu tăng trưởng đều đặn qua các năm nhưng dòng tiền ròng thu về lại ngày càng teo tóp mà không rõ lý do. Khi nhìn vào một bản báo cáo tài chính hợp nhất, những con số tổng hợp thường che giấu đi các lỗ hổng phân phối, những dòng sản phẩm đang bù lỗ hoặc nhóm khách hàng đang tiêu tốn quá nhiều chi phí phục vụ. Làm thế nào để biết đâu là động lực tăng trưởng thực sự và đâu là rủi ro tiềm ẩn đang gặm nhấm lợi nhuận? Việc bóc tách và phân tích hiệu quả kinh doanh theo từng chiều độc lập sẽ giúp các nhà quản lý nhìn thấu bức tranh tài chính cốt lõi để tái cấu trúc mô hình vận hành kịp thời.
1. Bản chất của phân tích hiệu quả đa chiều
Phân tích hiệu quả theo sản phẩm, khách hàng và kênh bán hàng là phương pháp kế toán quản trị chuyên sâu nhằm phân bổ chính xác doanh thu và mọi chi phí liên quan (cả trực tiếp lẫn gián tiếp) cho từng đối tượng cụ thể. Thay vì chỉ đánh giá dựa trên doanh số tổng, phương pháp này tập trung vào biên lợi nhuận phân đoạn nhằm xác định mức độ đóng góp thực tế của từng mắt xích vào kết quả kinh doanh chung của toàn doanh nghiệp.
- Đối tượng phù hợp: Ban giám đốc, Giám đốc tài chính (CFO), Giám đốc kinh doanh (CCO) và bộ phận Kế hoạch - Phân tích tài chính (FP&A).
- Phạm vi: Hoạt động hoạch định chiến lược kinh doanh, tối ưu hóa danh mục sản phẩm, định giá bán và phân bổ ngân sách tiếp thị định kỳ.
- Điểm cần phân biệt: Cần phân biệt rõ giữa "Doanh thu phân đoạn" và "Lợi nhuận phân đoạn". Một kênh bán hàng đóng góp 50% doanh thu tổng vẫn có thể là kênh có hiệu quả thấp nhất nếu chi phí chiết khấu và chi phí vận hành của nó vượt quá biên lợi nhuận gộp.
2. Những nội dung cốt lõi cần nắm
Hiệu quả sản phẩm và cấu trúc biên lợi nhuận gộp
Không phải mọi sản phẩm có doanh số cao đều mang lại nhiều tiền cho doanh nghiệp. Phân tích sản phẩm yêu cầu nhà quản lý phải bóc tách giá vốn hàng bán và các chi phí giảm trừ doanh thu (như hàng bán bị trả lại, chiết khấu thương mại). Một sản phẩm thuộc nhóm "ngôi sao" về mặt doanh số đôi khi lại có biên lợi nhuận rất mỏng, trong khi một sản phẩm ngách sản lượng thấp lại sở hữu tỷ suất sinh lời cực kỳ ấn tượng.
Giá trị trọn đời và chi phí phục vụ khách hàng
Mỗi nhóm khách hàng đòi hỏi mức độ đầu tư và chi phí chăm sóc hoàn toàn khác nhau. Phân tích hiệu quả theo khách hàng dựa trên nguyên tắc tính toán chi phí phục vụ (Cost-to-Serve) gồm phí vận chuyển, công nợ quá hạn và hỗ trợ kỹ thuật. Doanh nghiệp cần xác định rõ nhóm khách hàng mang lại giá trị trọn đời (LTV) cao để tập trung nguồn lực, thay vì dàn trải ngân sách cho những nhóm mua nhỏ giọt nhưng đòi hỏi dịch vụ quá cao.
Hiệu suất tối ưu của các kênh phân phối
Việc bán hàng qua kênh trực tiếp (D2C), sàn thương mại điện tử hay đại lý truyền thống (B2B) sẽ sinh ra các cấu trúc chi phí vận hành khác biệt. Hiệu quả kênh bán hàng không chỉ đo bằng sản lượng hàng đi, mà phải trừ đi phí sàn, chi phí quảng cáo click chuột (CPC) hoặc hoa hồng đại lý để tìm ra kênh phân phối có dòng tiền ròng khỏe mạnh nhất.
3. Quy trình triển khai phân tích dữ liệu đa chiều
Chuyển đổi từ dữ liệu thô sang các quyết định chiến lược đòi hỏi một quy trình xử lý dữ liệu nghiêm túc để tránh việc phân bổ chi phí sai lệch làm méo mó kết quả phân tích.
- Chuẩn hóa hệ thống mã dữ liệu (Master Data): Đồng bộ hóa hệ thống mã SKU sản phẩm, mã phân loại nhóm khách hàng và mã nguồn đơn hàng trên các nền tảng phần mềm để dữ liệu không bị phân mảnh.
- Xây dựng tiêu chí phân bổ chi phí gián tiếp: Xác định các tiêu chí (drivers) hợp lý để bổ bổ chi phí chung (như kho bãi, nhân sự vận hành) cho từng sản phẩm hoặc kênh bán, ví dụ dựa trên diện tích lưu kho hoặc số giờ xử lý đơn hàng.
- Trích xuất và lập báo cáo phân đoạn (Segment Reporting): Tiến hành tổng hợp doanh thu trừ đi chi phí trực tiếp và chi phí gián tiếp đã phân bổ để tính ra Biên lợi nhuận đóng góp (Contribution Margin) cho từng đối tượng.
- Rà soát và đưa ra quyết định tối ưu: Sử dụng kết quả báo cáo để loại bỏ sản phẩm lỗi thời, điều chỉnh chính sách giá cho các nhóm khách hàng kém hiệu quả hoặc tái cấu trúc ngân sách tiếp thị giữa các kênh.
Lưu ý: Khi tiến hành phân bổ chi phí chung, việc áp dụng các tiêu chí quá phức tạp có thể làm chậm tiến độ báo cáo. Doanh nghiệp nên tham vấn các chuyên gia tài chính hoặc kiểm toán để chọn mô hình phân bổ chi phí dựa trên hoạt động (ABC Costing) ở mức độ đơn giản, phù hợp với năng lực xử lý số liệu của đội ngũ nội bộ.
4. Ví dụ minh họa thực tế
Dưới đây là bảng số liệu giả định phân tích hiệu quả kinh doanh của một doanh nghiệp bán lẻ thiết bị gia dụng khi bóc tách theo các kênh phân phối chính trong quý III:
| Tiêu chí phân tích | Kênh Đại lý B2B | Kênh Website D2C | Điểm cần lưu ý |
|---|---|---|---|
| Doanh thu ghi nhận | 3.000 | 1.500 | Kênh B2B tạo ra doanh thu gấp đôi D2C |
| Biên lợi nhuận gộp (%) | 20% (600 triệu) | 45% (675 triệu) | Kênh D2C có biên lợi nhuận gộp cao hơn hẳn |
| Chi phí tiếp thị & Vận hành kênh | 150 | 350 | Chi phí quảng cáo số của D2C khá lớn |
| Lợi nhuận đóng góp ròng | 450 | 325 | B2B vẫn mang lại giá trị tiền mặt lớn hơn |
| Tỷ suất lợi nhuận trên doanh thu | 15% | 21,6% | Kênh D2C đạt hiệu suất sinh lời trên mỗi đồng vốn tốt hơn |
Từ ví dụ trên, mặc dù kênh Đại lý B2B mang lại dòng tiền mặt tuyệt đối lớn hơn (450 triệu so với 325 triệu), nhưng kênh Website D2C lại cho thấy hiệu suất sinh lời vượt trội (21,6%). Bài học rút ra cho doanh nghiệp là duy trì B2B để lấy quy mô sản lượng nhằm thương lượng giá tốt với nhà máy, đồng thời tập trung tăng trưởng kênh D2C để tối ưu hóa tỷ suất lợi nhuận tổng thể.
5. Những sai lầm và rủi ro cần tránh
- Khai tử sản phẩm "mồi" quá vội vàng: Dễ gặp khi thấy một sản phẩm có biên lợi nhuận âm và quyết định ngừng kinh doanh, mà không nhận ra đó là sản phẩm mồi thu hút khách hàng mua kèm các sản phẩm có biên lợi nhuận cao khác.
- Đánh giá khách hàng chỉ dựa trên lịch sử mua: Bỏ qua tiềm năng phát triển trong tương lai hoặc giá trị mạng lưới (giới thiệu khách hàng mới) của họ, dẫn đến việc cắt giảm dịch vụ chăm sóc sai đối tượng.
- Phân bổ chi phí cố định một cách cào bằng: Chia đều chi phí thuê kho cho tất cả sản phẩm mà không tính đến việc có những mặt hàng cồng kềnh chiếm diện tích lớn nhưng lưu kho rất lâu, gây ra hiện tượng sai lệch biên lợi nhuận của các mặt hàng nhỏ gọn.
6. Doanh nghiệp nên bắt đầu từ đâu?
Việc phân tích đa chiều không nhất thiết phải đầu tư ngay hệ thống ERP đắt đỏ. Doanh nghiệp hoàn toàn có thể bắt tay vào làm ngay với những nguồn lực hiện có.
- Phân loại danh mục sản phẩm hiện tại theo mô hình BCG (Nhóm chủ lực, Nhóm biên lợi nhuận cao, Nhóm cần loại bỏ) ngay trên bảng tính Excel.
- Yêu cầu bộ phận kế toán bóc tách chi phí vận chuyển và chi phí chiết khấu riêng cho từng kênh bán hàng vào kỳ báo cáo tháng tới.
- Xác định top 20% khách hàng mang lại 80% doanh thu để tiến hành khảo sát chi phí phục vụ thực tế của nhóm này.
Câu hỏi thường gặp
Nếu một sản phẩm có biên lợi nhuận thấp nhưng doanh số rất cao thì có nên giữ lại?
Nên giữ lại nếu sản phẩm đó giúp doanh nghiệp duy trì thị phần, tối ưu hóa chi phí sản xuất cố định tại nhà máy hoặc đóng vai trò giữ chân khách hàng trong hệ sinh thái. Tuy nhiên, cần kiểm soát tỷ trọng của nó để không làm loãng biên lợi nhuận tổng thể.
Làm sao để tính chi phí phục vụ (Cost-to-Serve) cho từng khách hàng nhỏ lẻ?
Với khách hàng nhỏ lẻ, không nên tính cho từng cá nhân mà hãy gom họ thành các "chân dung khách hàng" hoặc phân khúc dựa trên hành vi (ví dụ: nhóm chuyên săn sale, nhóm mua nguyên giá) rồi tính toán chi phí phục vụ trung bình cho phân khúc đó.
Hải Âu hỗ trợ doanh nghiệp như thế nào?
Hải Âu phối hợp cùng doanh nghiệp làm rõ nhu cầu, phạm vi công việc và điều kiện triển khai để đề xuất phương án phù hợp. Tùy từng bài toán, phạm vi hỗ trợ có thể bao gồm tổ chức nghiệp vụ, phần mềm quản lý, ứng dụng chuyên ngành, dữ liệu và báo cáo BI hoặc dịch vụ chuyên môn liên quan.
- Phần mềm quản lý lõi: ERP, MRP, DMS, Kho và Kế toán
- Ứng dụng chuyên ngành: Số hóa dữ liệu từ điểm tác nghiệp và hiện trường
- Dữ liệu và BI: Hợp nhất dữ liệu và xây dựng báo cáo điều hành thông minh
- Kế toán và Quyết toán: Giải pháp quản lý tài chính và tuân thủ chuẩn mực thuế
- Giải pháp quản trị toàn diện kết hợp đa nền tảng công nghệ
Doanh nghiệp của bạn đang cần tìm giải pháp phù hợp với quy trình vận hành thực tế?
Gửi yêu cầu tư vấn hoặc gọi 0909 597 734 để trao đổi về nhu cầu và phương án phù hợp.



 Gọi điện hoặc Zalo
 Chat tư vấn
 Gửi yêu cầu