


Trách nhiệm pháp lý và mức xử phạt hành vi chậm nộp hồ sơ quyết toán thuế.
Bài viết tổng hợp chi tiết về trách nhiệm pháp lý của doanh nghiệp, cập nhật khung xử phạt hành chính mới nhất và cách tính tiền chậm nộp khi nộp trễ hồ sơ quyết toán thuế TNDN, TNCN.

Vào mỗi mùa quyết toán thuế, áp lực đè nặng lên vai các kế toán và chủ doanh nghiệp không chỉ là việc cân đối số liệu mà còn là cuộc đua với thời gian để nộp hồ sơ đúng hạn. Nhiều trường hợp do trục trặc hệ thống mạng, lỗi chữ ký số, hoặc nhân sự chuẩn bị tài liệu quá trễ dẫn đến việc nộp chậm hồ sơ quyết toán thuế thu nhập doanh nghiệp (TNDN) hay thuế thu nhập cá nhân (TNCN). Vậy hành vi này sẽ đối mặt với những hệ quả pháp lý nào? Mức phạt tiền cụ thể ra sao và doanh nghiệp làm thế nào để giảm thiểu thiệt hại tối đa? Bài viết sau đây sẽ làm rõ khung pháp lý và mức xử phạt mới nhất hiện nay.
1. Bản chất pháp lý và bối cảnh áp dụng quy định xử phạt
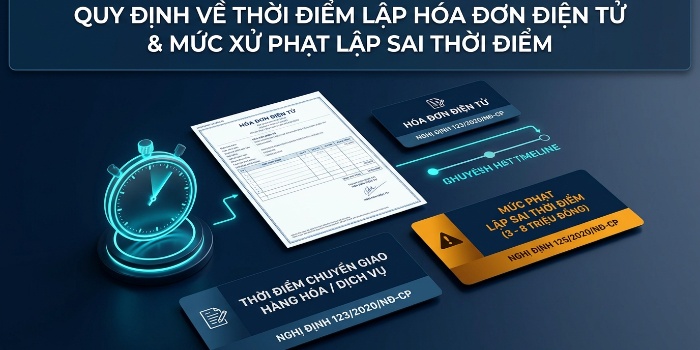
Hành vi chậm nộp hồ sơ quyết toán thuế được hiểu là việc người nộp thuế nộp tờ khai quyết toán thuế TNDN, quyết toán thuế TNCN sau ngày cuối cùng của thời hạn nộp hồ sơ theo quy định. Theo Luật Quản lý thuế hiện hành, thời hạn nộp hồ sơ quyết toán thuế năm chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính (đối với doanh nghiệp) và ngày cuối cùng của tháng thứ 4 (đối với cá nhân tự quyết toán). Mọi hành vi chậm trễ đều bị xử phạt vi phạm hành chính về thuế theo quy định tại Nghị định 125/2020/NĐ-CP.
- Đối tượng phù hợp: Các tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân thuộc diện phải nộp hồ sơ quyết toán thuế hàng năm nhưng bị trễ hạn.
- Phạm vi: Áp dụng cho các tờ khai quyết toán thuế TNDN, quyết toán thuế TNCN, kèm theo báo cáo tài chính năm (đối với tổ chức).
- Điểm cần phân biệt: Cần phân biệt rõ giữa "Phạt hành vi chậm nộp hồ sơ khai thuế (tờ khai)" và "Tính tiền chậm nộp tiền thuế". Đây là hai khoản phạt hoàn toàn độc lập. Doanh nghiệp có thể bị phạt cả hai nếu vừa nộp tờ khai trễ, vừa nộp tiền thuế phát sinh trễ.
2. Những nội dung cốt lõi về mức xử phạt và tiền chậm nộp
Khung xử phạt hành chính đối với hành vi chậm nộp tờ khai
Theo Điều 13 Nghị định 125/2020/NĐ-CP, mức phạt tiền đối với hành vi chậm nộp hồ sơ khai thuế dao động từ cảnh cáo cho đến 25 triệu đồng, tùy thuộc vào số ngày quá hạn. Đặc biệt, nếu chậm nộp quá 90 ngày nhưng có phát sinh số thuế phải nộp thì hành vi này có thể bị áp vào khung phạt từ 1 đến 5 lần số thuế trốn (hành vi trốn thuế) thay vì phạt hành chính thông thường.
Công thức tính tiền chậm nộp tiền thuế phát sinh
Bên cạnh tiền phạt vi phạm hành chính đối với tờ khai, nếu hồ sơ quyết toán phát sinh số tiền thuế phải nộp ngân sách, doanh nghiệp phải nộp thêm tiền chậm nộp tính trên số ngày trễ hạn. Căn cứ theo Luật Quản lý thuế, công thức tính là: Số tiền chậm nộp = Số tiền thuế chậm nộp x 0,03% x Số ngày chậm nộp. Việc tính tiền chậm nộp này được hệ thống của cơ quan thuế tự động cập nhật liên tục cho đến ngày người nộp thuế nộp đủ tiền vào kho bạc.
Trách nhiệm pháp lý của người đại diện và tổ chức
Cần lưu ý rằng mức phạt tiền quy định tại Nghị định 125/2020/NĐ-CP đối với vi phạm hành chính về thuế là mức phạt áp dụng đối với tổ chức (doanh nghiệp). Đối với người nộp thuế là cá nhân, mức phạt tiền bằng 1/2 mức phạt tiền đối với tổ chức. Tuy nhiên, người đại diện theo pháp luật của doanh nghiệp phải chịu trách nhiệm đôn đốc và ký duyệt hồ sơ, nếu để xảy ra sai phạm kéo dài dẫn đến đóng băng mã số thuế, uy tín kinh doanh của doanh nghiệp sẽ bị ảnh hưởng nghiêm trọng.
3. Cách áp dụng và xử lý khi phát hiện chậm nộp thực tế
Khi phát hiện hồ sơ quyết toán thuế đã quá hạn mà chưa được nộp, kế toán và doanh nghiệp cần bình tĩnh thực hiện theo các bước xử lý nghiệp vụ sau để giảm thiểu rủi ro pháp lý:
- Bước 1 - Hoàn thiện và nộp ngay hồ sơ quyết toán: Đẩy nhanh tiến độ hoàn thiện số liệu Báo cáo tài chính, tờ khai quyết toán và thực hiện ấn nút nộp hồ sơ qua hệ thống Thừa điện tử ngay lập tức, mục đích là chốt số ngày chậm nộp càng sớm càng tốt.
- Bước 2 - Nộp ngay số tiền thuế phát sinh (nếu có): Thực hiện chuyển khoản số tiền thuế nợ phát sinh theo quyết toán vào ngân sách nhà nước nhằm ngăn chặn việc phát sinh thêm tiền chậm nộp theo tỷ lệ 0,03%/ngày.
- Bước 3 - Phối hợp làm việc với cơ quan thuế quản lý: Khi nhận được quyết định xử phạt vi phạm hành chính từ cơ quan thuế, kế toán cần đối chiếu số ngày chậm nộp trên quyết định với thực tế, kiểm tra xem có tình tiết giảm nhẹ nào không (như gặp thiên tai, sự cố bất khả kháng).
- Bước 4 - Thực hiện nộp tiền phạt hành chính: Tổ chức nộp tiền phạt vào kho bạc nhà nước theo đúng thời hạn ghi trên quyết định xử phạt (thường là 10 ngày kể từ ngày nhận quyết định) để hoàn tất quy trình trách nhiệm pháp lý.
Lưu ý: Trường hợp cá nhân cư trú có số thuế nộp thừa và có yêu cầu hoàn thuế TNCN thì không áp dụng phạt vi phạm hành chính hành vi chậm nộp hồ sơ khai thuế quyết toán theo quy định.
4. Tình huống minh họa tính toán mức phạt thực tế
Giả sử Công ty Cổ phần X do trục trặc nhân sự nên đã nộp hồ sơ quyết toán thuế TNDN năm tài chính chậm 45 ngày so với hạn định. Hồ sơ quyết toán cho thấy công ty phát sinh số thuế TNDN phải nộp thêm là 100.000.000 đồng. Dưới đây là bảng tổng hợp các khoản tài chính phát sinh do hành vi chậm nộp:
| Khoản mục phát sinh | Mức áp dụng quy định | Số tiền phải nộp (VND) | Điểm cần lưu ý |
|---|---|---|---|
| Phạt hành chính tờ khai | Chậm nộp từ 31 đến 60 ngày (Khung phạt từ 6.000.000đ đến 10.000.000đ) | 8.000.000 | Áp dụng mức trung bình của khung phạt nếu không có tình tiết tăng nặng/giảm nhẹ. |
| Tiền chậm nộp tiền thuế | 100.000.000đ x 0,03% x 45 ngày trễ hạn | 1.350.000 | Số ngày tính từ ngày tiếp sau ngày hết hạn nộp đến ngày nộp tiền vào NSNN. |
Qua ví dụ trên, có thể thấy tổng số tiền thiệt hại tài chính mà Công ty X phải chịu thêm do chậm nộp 45 ngày là 9.350.000 đồng. Do đó, việc nắm vững thời hạn nộp là cực kỳ quan trọng để bảo toàn chi phí cho doanh nghiệp.
5. Những sai lầm và rủi ro cần tránh
- Bỏ mặc không nộp tờ khai khi chưa có tiền nộp thuế: Nhiều doanh nghiệp sai lầm khi nghĩ rằng chưa có tiền nộp thuế thì không nộp tờ khai vì sợ bị phạt. Thực tế, nộp tờ khai đúng hạn giúp bạn tránh được khoản phạt hành chính lớn (lên đến 25 triệu), còn tiền thuế nợ chỉ bị tính 0,03%/ngày.
- Chậm nộp hồ sơ quá 90 ngày dẫn đến rủi ro bị khóa mã số thuế: Khi doanh nghiệp trễ hạn quá lâu và không phản hồi thông báo của cơ quan thuế, cơ quan quản lý có thể chuyển trạng thái doanh nghiệp thành "Không hoạt động tại địa chỉ đã đăng ký" và cưỡng chế hóa đơn.
- Quên kiểm tra trạng thái thông báo chấp nhận tờ khai: Nhiều kế toán ấn nút nộp trên hệ thống eTax xong là chủ quan bỏ qua. Đến khi kiểm tra lại mới biết tờ khai bị hệ thống từ chối do lỗi định dạng, dẫn đến bị quá hạn oan uổng.
6. Doanh nghiệp nên bắt đầu từ đâu?
Để không bao giờ rơi vào tình huống bị xử phạt do chậm nộp hồ sơ quyết toán thuế, doanh nghiệp nên chủ động thiết lập quy trình quản lý thời gian như sau:
- Xây dựng một bảng lịch thuế nội bộ (Tax Calendar), cài đặt nhắc nhở trước thời hạn quyết toán chính thức ít nhất 30 ngày cho toàn bộ bộ phận kế toán.
- Kiểm tra thời hạn sử dụng của Chữ ký số (USB Token hoặc HSM) trước kỳ quyết toán 2 tháng để đảm bảo không bị gián đoạn khi thực hiện ký điện tử.
- Trong trường hợp số liệu quá phức tạp chưa thể hoàn thiện kịp, hãy chủ động nộp một tờ khai ước tính (tờ khai tạm) đúng hạn, sau đó thực hiện nộp tờ khai bổ sung điều chỉnh sau để tránh bị phạt hành vi chậm nộp hồ sơ gốc.
Câu hỏi thường gặp
Cá nhân tự đi quyết toán thuế TNCN nộp trễ có bị phạt tiền không?
Nếu cá nhân tự quyết toán thuế TNCN mà có số thuế phải nộp thêm thì khi nộp trễ sẽ bị phạt hành chính và tính tiền chậm nộp theo quy định (mức phạt bằng 1/2 tổ chức). Tuy nhiên, nếu cá nhân nộp trễ nhưng hồ sơ thuộc diện được hoàn thuế (nộp thừa) hoặc bù trừ thuế thì hoàn toàn không bị xử phạt.
Ngày cuối cùng của thời hạn trùng vào ngày nghỉ thì tính thế nào?
Theo quy định của Luật Quản lý thuế, nếu ngày cuối cùng của thời hạn nộp hồ sơ quyết toán thuế trùng với ngày nghỉ theo quy định (thứ Bảy, Chủ Nhật hoặc ngày lễ) thì thời hạn được tính là ngày làm việc tiếp theo đầu tiên của ngày nghỉ đó.
Hải Âu hỗ trợ doanh nghiệp như thế nào?
Hải Âu phối hợp cùng doanh nghiệp làm rõ nhu cầu, phạm vi công việc và điều kiện triển khai để đề xuất phương án phù hợp. Tùy từng bài toán, phạm vi hỗ trợ có thể bao gồm tổ chức nghiệp vụ, phần mềm quản lý, ứng dụng chuyên ngành, dữ liệu và báo cáo BI hoặc dịch vụ chuyên môn liên quan.
- Phần mềm quản lý lõi: ERP, MRP, DMS, Kho và Kế toán
- Ứng dụng chuyên ngành: Số hóa dữ liệu từ điểm tác nghiệp và hiện trường
- Dữ liệu và BI: Hợp nhất dữ liệu và xây dựng báo cáo điều hành thông minh
- Kế toán và Quyết toán: Giải pháp quản lý tài chính và tuân thủ chuẩn mực thuế
- Giải pháp quản trị toàn diện kết hợp đa nền tảng công nghệ
Doanh nghiệp của bạn đang cần tìm giải pháp phù hợp với quy trình vận hành thực tế?
Gửi yêu cầu tư vấn hoặc gọi 0909 597 734 để trao đổi về nhu cầu và phương án phù hợp.


 Gọi điện hoặc Zalo
 Chat tư vấn
 Gửi yêu cầu