


Cẩm nang tự rà soát hồ sơ sổ sách kế toán trước kỳ thanh tra, quyết toán thuế.
Cẩm nang hướng dẫn doanh nghiệp tự kiểm tra, rà soát lại toàn bộ hệ thống sổ sách kế toán, chứng từ và báo cáo tài chính nhằm phát hiện rủi ro sai sót, chủ động khắc phục kịp thời trước khi cơ quan Thuế tiến hành thanh tra, quyết toán thực tế.

Mỗi khi nhận được thông báo thanh tra, quyết toán thuế từ cơ quan quản lý, không ít chủ doanh nghiệp và kế toán trưởng lại rơi vào trạng thái lo lắng: "Liệu hệ thống sổ sách kế toán trong 3 - 5 năm qua có sai sót gì không?", "Hóa đơn đầu vào này có hợp lệ không?", hay "Chi phí doanh nghiệp có bị loại khi quyết toán không?". Thực tế, việc đợi đến khi đoàn kiểm tra xuống làm việc mới tìm phương án giải trình là vô cùng thụ động và rủi ro. Bài viết này sẽ cung cấp một cẩm nang thực chiến giúp doanh nghiệp chủ động tự rà soát, phát hiện và "khám bệnh" cho hồ sơ kế toán của mình trước khi kỳ thanh tra chính thức bắt đầu.
1. Hiểu đúng về hoạt động tự rà soát hồ sơ sổ sách
Tự rà soát hồ sơ sổ sách kế toán là hoạt động doanh nghiệp chủ động kiểm tra tính hợp pháp, hợp lý và hợp lệ của toàn bộ hệ thống chứng từ, số liệu kế toán và tờ khai thuế đã nộp. Căn cứ theo Luật Quản lý thuế hiện hành, doanh nghiệp có quyền nộp hồ sơ khai thuế bổ sung nếu phát hiện sai sót trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở. Do đó, thời điểm vàng để thực hiện rà soát là định kỳ hàng năm hoặc ngay khi có thông tin chuẩn bị quyết toán.
- Đối tượng phù hợp: Ban giám đốc doanh nghiệp, kế toán trưởng, kế toán tổng hợp và bộ phận nội chính tại các doanh nghiệp chuẩn bị đến kỳ quyết toán thuế định kỳ (3 - 5 năm).
- Phạm vi: Toàn bộ hóa đơn, chứng từ gốc, hệ thống sổ cái, sổ chi tiết, báo cáo tài chính, hồ sơ nhân sự, tiền lương và hồ sơ pháp lý liên quan đến nghĩa vụ thuế của các năm tài chính cần kiểm tra.
- Điểm cần phân biệt: Cần phân biệt rõ giữa "Kế toán nội bộ" và "Kế toán thuế". Việc rà soát ở đây tập trung vào tính pháp lý và sự phù hợp theo các sắc thuế (GTGT, TNDN, TNCN) dựa trên quy định pháp luật, chứ không chỉ đơn thuần là việc cân đối dòng tiền nội bộ của doanh nghiệp.
2. Những nội dung cốt lõi cần nắm khi rà soát
Rà soát tính hợp pháp của hóa đơn, chứng từ đầu vào và đầu ra
Đây là gốc rễ của mọi sắc thuế. Kế toán cần đối chiếu toàn bộ hóa đơn đầu vào, đầu ra với dữ liệu trên hệ thống của Tổng cục Thuế để đảm bảo không có hóa đơn từ các doanh nghiệp bỏ trốn, giải thể hoặc ngừng hoạt động. Sự trùng khớp về ngày tháng, nội dung kinh tế và đối tượng giao dịch trên hóa đơn với hợp đồng kinh tế là điều kiện tiên quyết để chi phí được công nhận.
Kiểm tra tính thống nhất giữa sổ sách kế toán và tờ khai thuế
Số liệu trên Sổ cái các tài khoản doanh thu (TK 511), chi phí (TK 632, 641, 642) và thuế (TK 133, 333) bắt buộc phải khớp đúng với số liệu trên các tờ khai thuế GTGT hàng tháng/quý và tờ khai quyết toán thuế TNDN năm. Bất kỳ sự chênh lệch nào chưa được xử lý đều sẽ là điểm nghi vấn đầu tiên bị cơ quan thuế yêu cầu giải trình chi tiết khi thanh tra.
Xác định rủi ro về chi phí không được trừ khi tính thuế TNDN
Doanh nghiệp có quyền hạch toán mọi chi phí thực tế phát sinh phục vụ sản xuất kinh doanh, nhưng cơ quan thuế chỉ chấp nhận các chi phí có đủ hóa đơn chứng từ hợp pháp và không thuộc danh mục chi phí loại trừ (theo Thông tư 96/2015/TT-BTC). Trách nhiệm của kế toán là phải chủ động lọc và phân loại các khoản chi phí không đủ điều kiện (như chi phí vượt định mức, chi trang phục quá giới hạn, chi phí thiếu chứng từ thanh toán không dùng tiền mặt...) để tự loại trừ khi quyết toán.
3. Cách áp dụng quy trình rà soát vào tình huống thực tế
Để việc rà soát đạt hiệu quả cao, tránh bỏ sót thông tin, kế toán nên thực hiện theo quy trình 4 bước bài bản sau đây:
- Bước 1 - Thu thập và sắp xếp hồ sơ pháp lý, chứng từ gốc: Tập hợp toàn bộ tờ khai thuế, báo cáo tài chính, sổ sách kế toán kèm theo cuống hóa đơn, hợp đồng kinh tế và chứng từ ngân hàng theo từng năm tài chính nhằm mục đích tạo lập không gian lưu trữ khoa học, sẵn sàng cho việc đối chiếu.
- Bước 2 - Thực hiện đối chiếu số liệu tổng hợp và chi tiết: Chuẩn bị bảng cân đối số phát sinh, chạy đối chiếu công nợ khách hàng (TK 131), nhà cấp cấp (TK 331), đối chiếu tồn kho thực tế với sổ sách chi tiết vật tư, hàng hóa để phát hiện các lệch lạc số liệu.
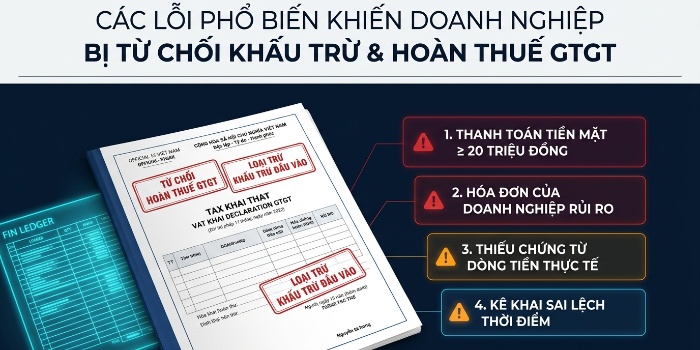
- Bước 3 - Rà soát chi tiết các sắc thuế trọng điểm: Kiểm tra chứng từ thanh toán không dùng tiền mặt cho các hóa đơn trên 20 triệu đồng; kiểm tra hồ sơ lao động (hợp đồng, bảng lương, chứng minh thư) để bảo vệ chi phí thuế TNCN và TNDN.
- Bước 4 - Lập biên bản tồn đọng và nộp tờ khai bổ sung: Tổng hợp các sai sót đã phát hiện, đánh giá mức độ rủi ro tài chính và tiến hành nộp tờ khai bổ sung, điều chỉnh số liệu (nếu có) kèm theo việc nộp thêm tiền thuế và tiền chậm nộp vào ngân sách nhà nước trước khi có quyết định thanh tra.
Lưu ý: Đối với các giao dịch phức tạp như chuyển nhượng vốn, giao dịch liên kết, hoặc doanh nghiệp có phát sinh chi phí lãi vay vượt mức trần khống chế, doanh nghiệp nên tham vấn ý kiến từ các chuyên gia đại lý thuế hoặc kiểm toán viên độc lập để đảm bảo việc xử lý số liệu đúng bản chất quy định.
4. Tình huống và ví dụ minh họa rà soát chứng từ
Giả sử tại Công ty TNHH Thương mại ABC, khi rà soát năm tài chính 2025, kế toán phát hiện hai tình huống rủi ro lớn liên quan đến chi phí mua hàng hóa và chi phí lương nhân công. Dưới đây là bảng phân tích so sánh phương án xử lý lỗi trước kỳ thanh tra thuế:
| Nội dung rà soát | Tình huống sai sót phát hiện | Giải pháp chủ động khắc phục | Điểm cần lưu ý khi thanh tra |
|---|---|---|---|
| Hóa đơn mua vào > 20 triệu | Hóa đơn mua nguyên vật liệu trị giá 35 triệu đồng nhưng đang thanh toán bằng tiền mặt. | Liên hệ nhà cung cấp chuyển trả lại tiền mặt và thực hiện chuyển khoản qua ngân hàng đúng quy định. | Phải hoàn thành việc chuyển khoản trước khi cơ quan thuế công bố quyết định kiểm tra. |
| Chi phí lương nhân công | Bảng lương văn phòng có 3 nhân sự chưa ký hợp đồng lao động và thiếu mã số thuế TNCN. | Bổ sung hợp đồng lao động thời vụ dưới 3 tháng, khấu trừ 10% thuế TNCN hoặc làm cam kết mẫu 08/CK-TNCN. | Hồ sơ phải logic về mặt thời gian và chứng minh được người lao động chỉ có thu nhập duy nhất tại đây. |
Qua ví dụ trên, bài học rút ra là nếu doanh nghiệp chủ động phát hiện lỗi và sửa đổi chứng từ kịp thời, các khoản chi phí này sẽ được bảo vệ thành công, tránh việc bị cơ quan thuế loại ra khỏi chi phí hợp lý và phạt truy thu nặng.
5. Những sai lầm và rủi ro cần tránh
- Chủ quan bỏ qua việc đối chiếu kho và quỹ tiền mặt: Nhiều kế toán thường để quỹ tiền mặt bị âm trên sổ sách hoặc tồn kho ảo quá lớn so với thực tế mà không tìm nguyên nhân. Điều này dễ dẫn đến việc bị áp thuế thu nhập do giả định doanh nghiệp "giấu doanh thu".
- Sửa chữa số liệu một cách chắp vá, thiếu logic: Khi phát hiện sai sót, kế toán vội vàng điều chỉnh số liệu trên sổ sách của năm hiện tại nhưng lại không nộp tờ khai bổ sung cho năm quá khứ, dẫn đến hệ thống số liệu bị gãy khúc, không liên tục và tạo ra sự mâu thuẫn lớn.
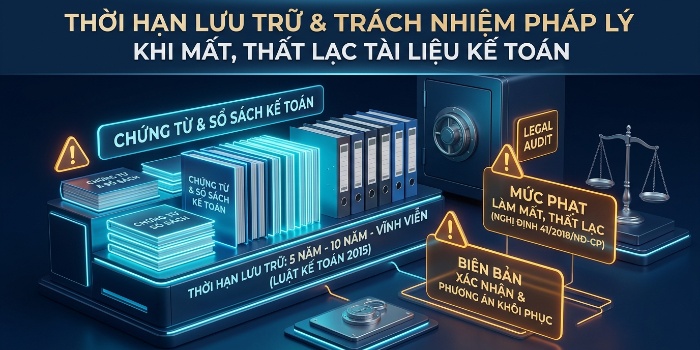
- Lưu trữ hồ sơ thiếu tính hệ thống: Chứng từ gốc một nơi, hóa đơn một nẻo, không có file mềm đối chiếu. Khi đoàn thanh tra yêu cầu cung cấp hồ sơ theo dòng sự kiện, kế toán mất nhiều thời gian tìm kiếm, gây ấn tượng xấu về tính minh bạch của dữ liệu.
6. Doanh nghiệp nên bắt đầu từ đâu?
Tự rà soát là một quá trình dài hơi, doanh nghiệp không nhất thiết phải hoảng loạn làm tất cả mọi thứ cùng một lúc mà hãy bắt đầu ngay từ những hành động nhỏ mang tính nền tảng sau:
- Tải ngay bảng tra cứu hóa đơn điện tử từ hệ thống của Tổng cục Thuế về và đối chiếu với bảng kê mua vào, bán ra của doanh nghiệp trong các năm gần nhất.
- Rà soát lại toàn bộ hệ thống hợp đồng lao động, rà soát danh sách mã số thuế cá nhân và hồ sơ giảm trừ gia cảnh của người lao động trong công ty.
- Đánh giá năng lực của nhân sự kế toán hiện tại; nếu khối lượng công việc quá tải hoặc hồ sơ quá lộn xộn, hãy cân nhắc thuê dịch vụ rà soát sổ sách chuyên nghiệp để "tổng vệ sinh" lại số liệu một cách khách quan nhất.
Câu hỏi thường gặp
Doanh nghiệp đã nộp Báo cáo tài chính thì có được nộp lại không?
Doanh nghiệp hoàn toàn được quyền nộp lại Báo cáo tài chính và tờ khai quyết toán thuế TNDN bổ sung nếu phát hiện có sai sót, với điều kiện việc nộp lại này phải thực hiện trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra thuế tại trụ sở của người nộp thuế.
Nếu hóa đơn đầu vào bị cơ quan thuế cảnh báo là doanh nghiệp "bỏ trốn", xử lý thế nào?
Doanh nghiệp cần kiểm tra thời điểm phát sinh giao dịch. Nếu giao dịch diễn ra trước ngày cơ quan thuế thông báo doanh nghiệp đó bỏ trốn và có đủ chứng từ giao dịch thực tế (hợp đồng, phiếu nhập kho, chứng từ thanh toán ngân hàng), chi phí đó vẫn có cơ hội được giải trình chấp nhận. Ngược lại, doanh nghiệp phải chủ động loại chi phí và giảm khấu trừ thuế GTGT.
Hải Âu hỗ trợ doanh nghiệp như thế nào?
Hải Âu phối hợp cùng doanh nghiệp làm rõ nhu cầu, phạm vi công việc và điều kiện triển khai để đề xuất phương án phù hợp. Tùy từng bài toán, phạm vi hỗ trợ có thể bao gồm tổ chức nghiệp vụ, phần mềm quản lý, ứng dụng chuyên ngành, dữ liệu và báo cáo BI hoặc dịch vụ chuyên môn liên quan.
- Phần mềm quản lý lõi: ERP, MRP, DMS, Kho và Kế toán
- Ứng dụng chuyên ngành: Số hóa dữ liệu từ điểm tác nghiệp và hiện trường
- Dữ liệu và BI: Hợp nhất dữ liệu và xây dựng báo cáo điều hành thông minh
- Kế toán và Quyết toán: Giải pháp quản lý tài chính và tuân thủ chuẩn mực thuế
- Giải pháp quản trị toàn diện kết hợp đa nền tảng công nghệ
Doanh nghiệp của bạn đang cần tìm giải pháp phù hợp với quy trình vận hành thực tế?
Gửi yêu cầu tư vấn hoặc gọi 0909 597 734 để trao đổi về nhu cầu và phương án phù hợp.


 Gọi điện hoặc Zalo
 Chat tư vấn
 Gửi yêu cầu