


Doanh thu tăng nhưng lợi nhuận giảm: doanh nghiệp cần phân tích gì?
Doanh thu tăng chưa chắc hiệu quả kinh doanh đã tốt hơn. Phân tích giá bán, biến phí, cơ cấu sản phẩm và định phí giúp doanh nghiệp tìm đúng nguyên nhân lợi nhuận suy giảm.

Một cửa hàng đạt 110% kế hoạch doanh thu nhưng chưa đạt mục tiêu lợi nhuận. Một nhà máy hoàn thành sản lượng nhưng tồn kho thành phẩm tăng cao. Các tình huống này cho thấy việc đánh giá hiệu quả cần kết hợp nhiều chỉ tiêu và làm rõ nguyên nhân chênh lệch, thay vì chỉ nhìn một tỷ lệ hoàn thành.
1. Đối chiếu kế hoạch và thực hiện để trả lời điều gì?
Kế hoạch thể hiện mục tiêu và các giả định doanh nghiệp đặt ra. Thực hiện phản ánh kết quả đã ghi nhận. Khi đối chiếu hai chiều dữ liệu này, người quản lý cần trả lời ba câu hỏi:
- Kết quả đang cao hơn hay thấp hơn mục tiêu bao nhiêu?
- Chênh lệch tập trung ở sản phẩm, đơn vị hoặc thời điểm nào?
- Nguyên nhân nào có thể tác động và cần điều chỉnh ra sao?
Một báo cáo tốt cần đi từ tổng thể đến chi tiết. Người quản lý nhìn thấy mức hoàn thành chung, sau đó phân tích xuống các phần hoạt động tạo ra kết quả đó.
2. Chuẩn hóa chỉ tiêu trước khi tính tỷ lệ hoàn thành
Thống nhất định nghĩa
Doanh thu kế hoạch và doanh thu thực hiện phải có cùng cách tính. Nếu kế hoạch sử dụng doanh thu thuần nhưng thực hiện chưa trừ chiết khấu hoặc hàng trả lại, tỷ lệ hoàn thành sẽ gây hiểu nhầm. Sản lượng cũng cần thống nhất đơn vị tính và quy tắc quy đổi.
Thống nhất phạm vi
Dữ liệu phải cùng đơn vị, nhóm sản phẩm, kênh và thời đoạn. Không nên đối chiếu kế hoạch của một cửa hàng với thực hiện gồm cả doanh thu của cửa hàng khác hoặc giao dịch nội bộ.
Thống nhất thời điểm cập nhật
Báo cáo cần thể hiện dữ liệu đã cập nhật đến ngày nào, có khoản chưa ghi nhận hay không và phiên bản kế hoạch đang sử dụng. Kế hoạch đầu năm, kế hoạch điều chỉnh và dự báo cập nhật nên được phân biệt rõ.
3. Những phép tính cơ bản cần có
- Chênh lệch tuyệt đối: Thực hiện - Kế hoạch.
- Tỷ lệ hoàn thành: Thực hiện / Kế hoạch × 100%.
- Tỷ lệ chênh lệch: (Thực hiện - Kế hoạch) / Kế hoạch × 100%.
Khi kế hoạch bằng 0, không tính tỷ lệ bằng các công thức chia thông thường. Báo cáo nên hiển thị chênh lệch tuyệt đối và ghi rõ “không áp dụng”. Với chỉ tiêu có giá trị âm, cần quy định cách diễn giải phù hợp trước khi sử dụng tỷ lệ.
Không phải chỉ tiêu nào vượt kế hoạch cũng tốt
Doanh thu hoặc sản lượng đạt yêu cầu thường được kỳ vọng tăng. Ngược lại, chi phí, tỷ lệ lỗi và thời gian xử lý thường được kỳ vọng giảm. Vì vậy, màu cảnh báo phải dựa trên tính chất từng chỉ tiêu, không chỉ dựa vào dấu cộng hoặc dấu trừ.
Với tồn kho, mục tiêu có thể là một khoảng phù hợp. Thấp hơn quá nhiều có nguy cơ thiếu hàng; cao hơn quá nhiều có thể làm tăng vốn bị giữ trong kho.
4. Ví dụ: doanh thu chưa đạt nhưng hiệu quả có thể tốt hơn
Một đơn vị đặt kế hoạch doanh thu thuần 1 tỷ đồng, biến phí 700 triệu đồng và định phí 200 triệu đồng. Kết quả thực hiện như sau:
| Chỉ tiêu | Kế hoạch | Thực hiện | Chênh lệch |
|---|---|---|---|
| Doanh thu thuần | 1.000 | 950 | -50 |
| Biến phí | 700 | 640 | -60 |
| Số dư đảm phí | 300 | 310 | +10 |
| Định phí | 200 | 205 | +5 |
| Kết quả theo mô hình | 100 | 105 | +5 |
Doanh thu chỉ đạt 95% kế hoạch, nhưng số dư đảm phí tăng 10 triệu đồng và kết quả theo mô hình tăng 5 triệu đồng. Doanh nghiệp cần kiểm tra liệu đây là kết quả của cơ cấu bán hàng tốt hơn, giá bán phù hợp hơn hay tiết kiệm biến phí.
Nếu chỉ nhìn doanh thu, người quản lý có thể thúc đẩy bán thêm bằng chiết khấu lớn và vô tình làm giảm hiệu quả đang đạt được.
Số liệu chỉ dùng để minh họa cách đọc báo cáo. Kết quả theo mô hình lãi biến phí cần được đối chiếu với phạm vi chi phí và số liệu kế toán thực tế.
5. Phân tích theo thời đoạn và lũy kế YTD
Kết quả một tháng có thể chịu ảnh hưởng của mùa vụ hoặc thời điểm ghi nhận. Vì vậy, báo cáo nên cho phép xem tháng, quý, sáu tháng, năm và lũy kế từ đầu năm đến thời điểm báo cáo, thường gọi là YTD.
- Thực hiện tháng so với kế hoạch tháng.
- Thực hiện YTD so với kế hoạch YTD đến cùng thời điểm.
- Thực hiện kỳ này so với cùng kỳ năm trước.
- Xu hướng qua nhiều kỳ để nhận diện thay đổi kéo dài.
Khi xem giữa tháng, cần có kế hoạch đến thời điểm tương ứng hoặc trình bày rõ đang so với kế hoạch cả tháng. Không nên mặc định phân bổ đều mục tiêu theo ngày nếu hoạt động có mùa vụ, lịch giao hàng hoặc lịch sản xuất riêng.
6. Các chiều phân tích giúp tìm đúng nơi cần điều chỉnh
Sau khi thấy chênh lệch chung, doanh nghiệp cần phân tích theo các chiều phù hợp với mô hình hoạt động:
- Bán hàng: sản phẩm, ngành hàng, khách hàng, kênh và cửa hàng.
- Sản xuất: nhà máy, chuyền, công đoạn, ca và nhóm sản phẩm.
- Tài chính: đơn vị thành viên, khoản mục, trung tâm chi phí và toàn tập đoàn.
- Chuỗi cung ứng: kho, nhà cung cấp, nhóm vật tư và giao dịch nội bộ hoặc đối tác.
Nếu kế hoạch chỉ có ở cấp ngành hàng, không nên tự hiển thị kế hoạch cho từng sản phẩm như thể đã được giao mục tiêu. Khi cần phân bổ, phải có nguyên tắc rõ ràng và phân biệt số liệu phân bổ với kế hoạch được phê duyệt.
7. Từ dashboard đến trách nhiệm thực hiện
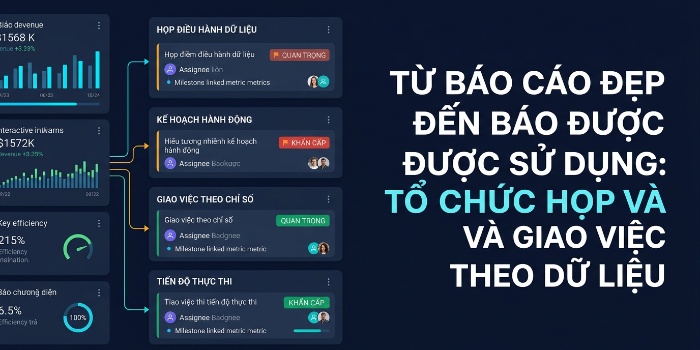
Mỗi chênh lệch đáng chú ý nên gắn với người phụ trách, nguyên nhân cần kiểm chứng và thời hạn xử lý. Dashboard hỗ trợ phát hiện vấn đề; kết quả cải thiện phụ thuộc vào cách doanh nghiệp tổ chức hành động tiếp theo.
- Chọn chỉ tiêu và mức chênh lệch cần ưu tiên.
- Phân tích xuống đơn vị, sản phẩm hoặc giao dịch liên quan.
- Kiểm tra dữ liệu và xác nhận nguyên nhân.
- Giao việc điều chỉnh với người phụ trách và thời hạn.
- Theo dõi kết quả ở các kỳ tiếp theo.
Hải Âu hỗ trợ tổ chức báo cáo như thế nào?
Hải Âu phối hợp cùng doanh nghiệp thống nhất chỉ tiêu, tổ chức dữ liệu kế hoạch và thực hiện, xây dựng mô hình báo cáo theo phạm vi quản lý. Kết quả có thể được trình bày bằng Power BI hoặc hệ thống báo cáo web, phù hợp với đối tượng sử dụng và yêu cầu phân quyền.
- Xây dựng nền tảng dữ liệu báo cáo hợp nhất
- Xây dựng báo cáo Power BI theo yêu cầu
- Hệ thống báo cáo BI trên ứng dụng web
Bạn cần đối chiếu kế hoạch và thực hiện theo từng đơn vị, sản phẩm hoặc kênh kinh doanh?
Gửi yêu cầu tư vấn hoặc gọi 0909 597 734 để trao đổi về dữ liệu và phạm vi báo cáo phù hợp.



 Gọi điện hoặc Zalo
 Chat tư vấn
 Gửi yêu cầu