

Dự báo dòng tiền từ kế hoạch bán hàng, lịch thanh toán và dữ liệu công nợ
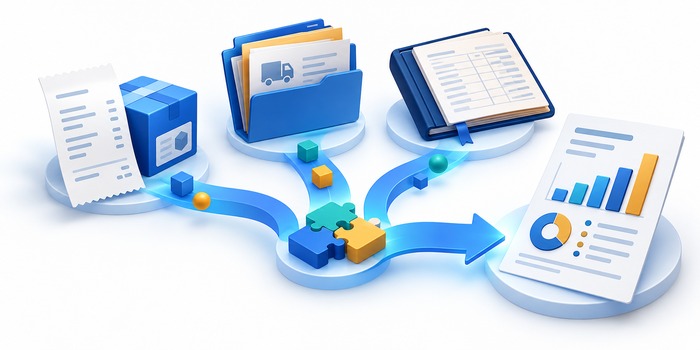
Dự báo tiền bắt đầu từ lịch thu chi có căn cứ, không chỉ từ doanh số kỳ vọng. Liên kết kế hoạch bán, công nợ và các đợt thanh toán giúp nhìn sớm thời điểm cần cân đối.
Dự báo doanh số tăng không có nghĩa tiền thu trong tháng sẽ tăng cùng tỷ lệ. Đơn hàng có thể giao nhiều đợt, khách trả sau nghiệm thu và nhà cung cấp yêu cầu ứng trước. Một mô hình tiền có ích cần mô tả các mốc này, phân biệt cam kết với giả định và cho phép điều chỉnh kịch bản khi lịch thực tế thay đổi.
Phân lớp nguồn thu và nghĩa vụ chi
Nguồn thu nên tách thành công nợ đã có, đợt thanh toán đã xác nhận và khoản dự kiến từ kế hoạch bán. Với phần dự kiến, ghi rõ điều kiện để trở thành khoản thu: giao hàng, nghiệm thu hay đến hạn sau một số ngày. Không đưa mọi đơn bán chưa thực hiện vào nhóm tiền chắc chắn chỉ vì bộ phận kinh doanh đánh giá khả năng thắng cao.
Phía chi cần gồm công nợ phải trả, đơn mua đã cam kết, chi định kỳ và các khoản tài trợ, đầu tư liên quan. Nếu một nghĩa vụ đã chuyển từ đơn mua sang công nợ, phải loại phần dự kiến tương ứng. Cấu trúc nguồn dữ liệu cần giữ được mã tham chiếu để cùng một dòng tiền không xuất hiện ở nhiều danh sách rồi bị cộng lặp.
Chuyển kế hoạch thành lịch tiền
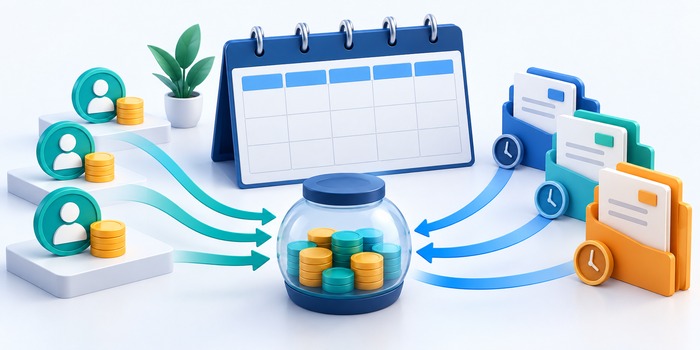
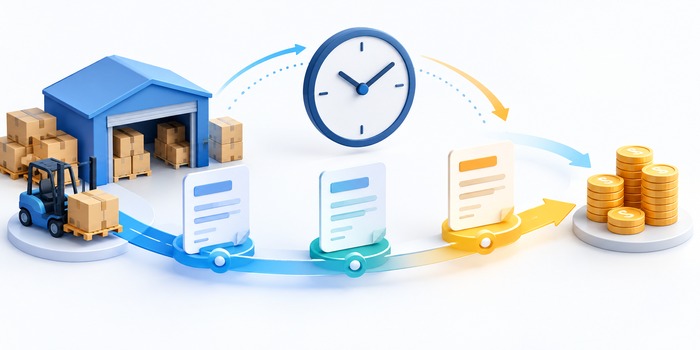
Với mỗi nhóm khách hoặc hợp đồng, xác định lịch trả tiền theo thực tế kinh doanh. Trường hợp thanh toán nhiều đợt cần tách số tiền và ngày dự kiến của từng đợt. Cách suy ra ngày phải được lưu rõ, bởi một quy tắc chung cho mọi khách thường che mất khác biệt về tín dụng, nghiệm thu và thời gian hoàn thiện chứng từ.
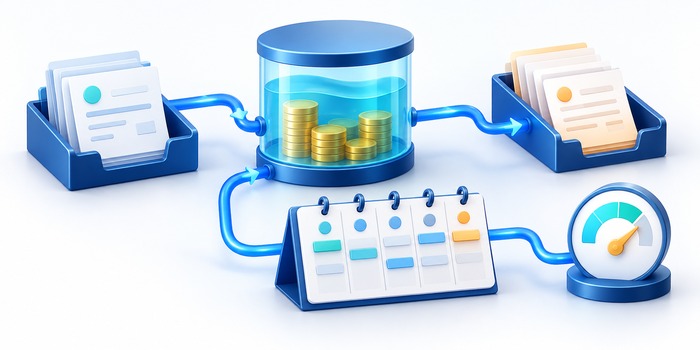
Kết quả phải nối được với số dư tiền đầu kỳ. Theo từng kỳ nhỏ, lấy số dư đầu, cộng thu rồi trừ chi để có số dư chuyển tiếp. Có thể dùng ngày cho giai đoạn gần và tuần cho giai đoạn xa hơn, nhưng không nhập cùng một nghĩa vụ vào cả hai cấp như hai khoản riêng. Luôn tách số thực hiện khỏi lịch dự báo còn lại.
Xây dựng kịch bản có giả định rõ
Bắt đầu bằng kịch bản cơ sở với các khoản đã được người phụ trách xác nhận. Sau đó thử khách thu chậm, đơn hàng lùi giao hoặc nhu cầu ứng trước tăng. Mỗi kịch bản cần ghi khoản nào thay đổi, thay đổi ngày hay số tiền và căn cứ sử dụng. Không sửa trực tiếp một bảng duy nhất rồi làm mất khả năng so sánh với kế hoạch ban đầu.
Nếu thiếu tiền ở một tuần, xem lại nguồn và thời điểm gây áp lực trước khi lựa chọn phương án. Đẩy nhanh thu nợ có thể cần hoàn thiện hồ sơ; lùi một khoản mua cần xem cam kết và ảnh hưởng nguồn cung. Khi xem xét tài trợ, phải đưa chi phí và nghĩa vụ trả vào các kỳ tiếp theo, không chỉ thêm khoản nhận tiền ở hiện tại.
Đo sai lệch để cải thiện dự báo
Sau mỗi kỳ, so sánh với phiên bản đã chốt và phân loại nguyên nhân lệch. Dữ liệu này giúp điều chỉnh quy tắc theo khách, sản phẩm hoặc nhóm chi. Chưa cần bắt đầu bằng mô hình máy học khi lịch nghĩa vụ cơ bản còn thiếu. Một dự báo đơn giản nhưng truy được căn cứ thường hữu ích hơn một đường biểu diễn phức tạp mà người dùng không giải thích được.
Ví dụ để kiểm tra cách đọc số liệu
Ví dụ giả lập, đơn vị triệu đồng: đầu kỳ có 200, kế hoạch thu 150 và chi 280 nên cuối kỳ dự kiến 70. Nếu 50 tiền thu chuyển sang kỳ sau, số dư còn 20. Với mức dự phòng nội bộ 60, kịch bản chậm thu tạo khoảng thiếu 40 so với mức này.
| Kịch bản | Thu | Chi | Cuối kỳ |
|---|---|---|---|
| Cơ sở: đầu kỳ 200 | 150 | 280 | 70 |
| Chậm thu 50 | 100 | 280 | 20 |
| Mức dự phòng nội bộ | — | — | 60 |
Checklist bắt đầu
- Tách công nợ hiện có với bán hàng còn dự kiến.
- Mỗi đợt tiền có ngày, nguồn và mã tham chiếu.
- Giữ riêng phiên bản và giả định của từng kịch bản.
- Đo sai lệch theo nguyên nhân, không chỉ tổng số.
Câu hỏi thường gặp
Có cần dùng AI ngay để dự báo dòng tiền không?
Không nhất thiết. Trước hết cần dữ liệu đủ lịch sử, nhất quán về thời điểm và có cách kiểm tra kết quả. Nếu dữ liệu thiếu hoặc liên tục đổi định nghĩa, mô hình phức tạp khó khắc phục được nguồn sai. Nên ổn định lịch thu chi, đo sai lệch của cách dự báo hiện tại rồi mới đánh giá lợi ích của công cụ phân tích nâng cao.
Bước tiếp theo cho doanh nghiệp
Hãy chuẩn bị một kỳ thu chi mẫu cùng các giả định thường dùng. Hải Âu có thể trao đổi về phạm vi dữ liệu và cách tiếp cận báo cáo phù hợp trước khi đề xuất triển khai.
Trao đổi nhu cầu dự kiến dòng tiền trên BI hoặc trao đổi nhu cầu tư vấn.