

Những điểm cần rà soát khi số liệu bán hàng, kho và kế toán không khớp
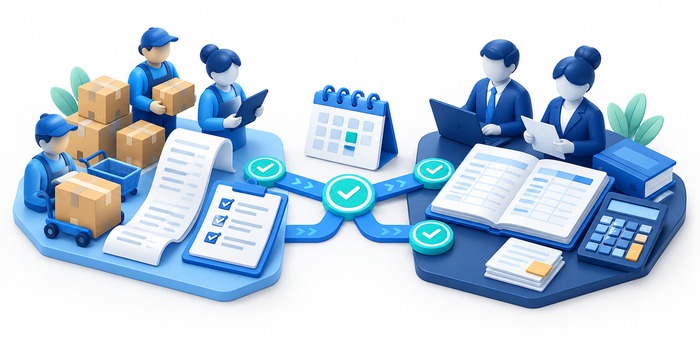
Chênh lệch giữa bán hàng, kho và kế toán có thể đến từ thời điểm, trạng thái hoặc cách quy đổi. Cần đối chiếu từng lớp trước khi sửa dữ liệu để tránh làm mất dấu nguyên nhân.
Một báo cáo bán hàng cao hơn số ghi nhận ở kế toán chưa đủ để kết luận phần mềm sai. Đơn đang giao, hàng trả lại, khoản thu hộ hoặc ngày cập nhật khác nhau đều có thể làm hai báo cáo khác phạm vi. Cần thống nhất đang so chỉ tiêu nào trước khi yêu cầu các bộ phận điều chỉnh.
Chốt cùng phạm vi trước khi so số
Ghi lại khoảng ngày, chi nhánh, kho, loại giao dịch và trạng thái được tính ở từng nguồn. Xác định số tiền đang so có bao gồm thuế, chiết khấu, phí vận chuyển hoặc khoản thu hộ hay không; người phụ trách kế toán xác nhận cách phân loại phù hợp.
Lưu bản xuất của cùng thời điểm kiểm tra. Nếu một bên liên tục cập nhật trong khi bên kia dùng dữ liệu đã chốt, danh sách chênh lệch sẽ thay đổi và khó xác định việc nào đã xử lý.
Lần theo chứng từ thay vì sửa tổng báo cáo
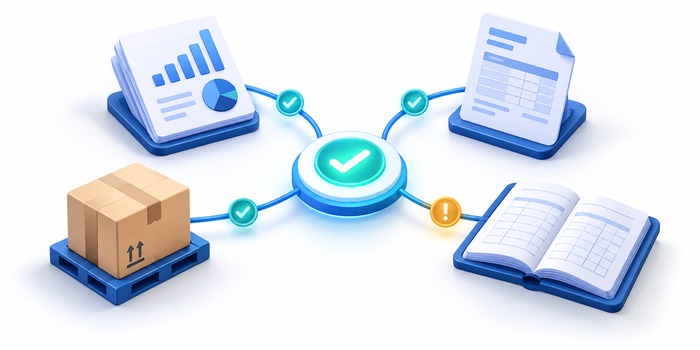
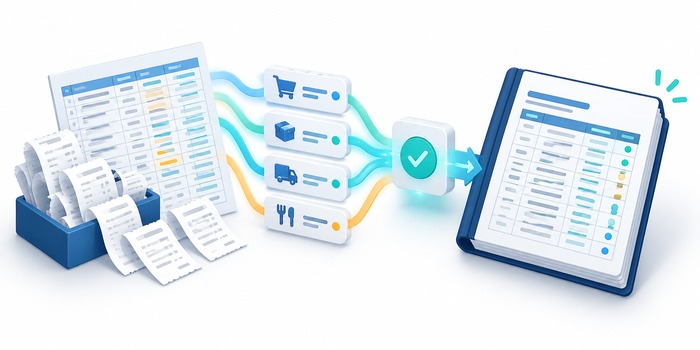
Đối chiếu theo mã đơn, mã xuất kho và tham chiếu hạch toán. Tách giao dịch chưa chuyển sang kế toán, đã chuyển nhưng bị từ chối, chuyển trùng hoặc có điều chỉnh sau khi chuyển. Mỗi nhóm cần cách xử lý khác nhau.
Kiểm tra đơn vị tính và hệ số quy đổi khi số lượng lệch. Một thùng và một chiếc không thể so trực tiếp; mã hàng đã đổi cũng cần bảng liên kết. Không ép số lượng hoặc số tiền về bằng nhau bằng một dòng điều chỉnh không rõ căn cứ.
Lập sổ chênh lệch có người xử lý
Danh sách ngoại lệ cần số tham chiếu, số ở hai nguồn, nguyên nhân dự kiến, người xác nhận và hướng xử lý. Phân biệt chênh lệch thời điểm có căn cứ với lỗi nhập liệu hoặc thiếu bước chuyển dữ liệu.
Sau khi sửa ở nguồn đúng thẩm quyền, chạy lại cùng bộ đối chiếu và đánh dấu kết quả. Giữ tham chiếu điều chỉnh để người kiểm tra sau hiểu vì sao báo cáo thay đổi; tránh sửa một báo cáo rồi để các nguồn còn lại tiếp tục lệch.
Ví dụ áp dụng trong công việc
Ví dụ giả lập, đơn vị triệu đồng: hai báo cáo cùng phạm vi giá trị đang so, chênh 8 vì một giao dịch chưa chuyển. Việc ghi nhận thực tế vẫn do kế toán xác định.
| Chỉ tiêu đối chiếu | Giá trị | Diễn giải |
|---|---|---|
| Báo cáo bán hàng | 120 | Cùng kỳ, cùng chi nhánh |
| Dữ liệu đã chuyển kế toán | 112 | Thiếu một giao dịch |
| Giao dịch cần rà soát | 8 | 120 − 112 = 8; kiểm tra trạng thái chuyển |
Checklist bắt đầu
- Cùng kỳ, chi nhánh, trạng thái và cơ sở tính số tiền.
- Có mã liên kết giữa đơn bán, xuất kho và kế toán.
- Tách riêng giao dịch trả lại, hủy và điều chỉnh.
- Chạy lại đối chiếu sau sửa và lưu kết quả xác nhận.
Câu hỏi thường gặp
Có nên sửa trực tiếp báo cáo để hai bên khớp nhau?
Chỉ nên sửa logic báo cáo khi đã xác định đúng lỗi của logic đó. Nếu sai ở chứng từ nguồn, quy đổi hoặc bước chuyển dữ liệu thì xử lý tại đúng điểm phát sinh và theo quyền được giao. Mục tiêu là giải thích được số liệu, không chỉ làm hai tổng bằng nhau.
Bước tiếp theo cho doanh nghiệp
Có thể dùng dữ liệu giả lập để kiểm tra đường đi từ bán hàng qua kho đến báo cáo trong phạm vi chức năng được cấp.