

Bàn giao dữ liệu khi thay đổi kế toán hoặc đơn vị cung cấp dịch vụ
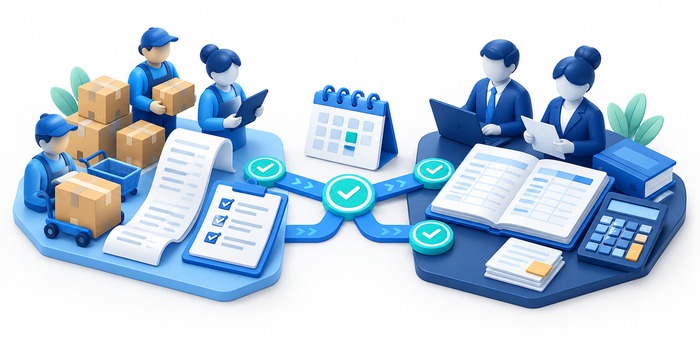
Bàn giao kế toán cần chuyển được dữ liệu, căn cứ số dư và các việc chưa hoàn tất. Biên bản có danh mục kiểm tra giúp bên nhận tiếp tục công việc mà không phụ thuộc vào người đã rời vị trí.
Nhận một tệp backup chưa có nghĩa đã tiếp nhận được công việc kế toán. Bên nhận còn cần biết dữ liệu thuộc kỳ nào, số nào đã đối chiếu, tài liệu gốc ở đâu và các vấn đề nào chưa xử lý. Một cuộc bàn giao tốt phải cho phép người mới mở dữ liệu và tiếp tục thao tác được trong phạm vi được giao.
Chốt phạm vi và thời điểm bàn giao
Thống nhất đơn vị, kỳ dữ liệu, phần mềm, phiên bản và ngày ngừng cập nhật của bên bàn giao. Nếu công việc vẫn phát sinh trong thời gian chuyển tiếp, cần quy định bên nào nhập và cách chuyển phần phát sinh bổ sung.
Lập danh mục gồm dữ liệu phần mềm, tệp xuất, hồ sơ điện tử hoặc giấy, báo cáo đã chốt và danh sách đầu mối liên hệ. Ghi rõ phần nào chưa có, lý do và kế hoạch bổ sung thay vì ký nhận chung là đầy đủ.
Kiểm tra khả năng mở và giải thích số liệu
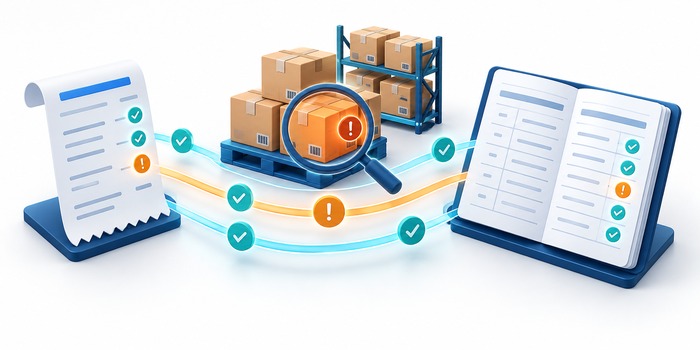
Bên nhận cần mở thử bản dữ liệu trong môi trường riêng, kiểm tra số dư và truy lại một số giao dịch có hồ sơ đi kèm. Xác nhận cả danh mục, kỳ dữ liệu và các báo cáo cần dùng; tránh chỉ nhìn kích thước tệp.
Phân biệt số đã đối chiếu với số còn chờ xác nhận. Các khoản chưa rõ, chứng từ thiếu, yêu cầu đang trao đổi và lịch công việc tiếp theo cần được bàn giao thành danh sách có tham chiếu, không chỉ trao đổi miệng.
Chuyển quyền có kiểm soát và lưu biên bản
Lập danh sách tài khoản phần mềm, lưu trữ và các hệ thống liên quan. Cấp quyền cho bên nhận qua cơ chế phù hợp, thu hồi quyền cũ sau khi xác nhận chuyển tiếp và quản lý riêng thông tin nhạy cảm. Không đưa mật khẩu vào biên bản dùng chung hoặc email rộng người nhận.
Biên bản nên ghi danh mục, kết quả kiểm tra, ngoại lệ, trách nhiệm bổ sung và người xác nhận. Với tài khoản, chữ ký số hoặc nghĩa vụ đại diện, người có thẩm quyền cần thực hiện đúng quy định và thỏa thuận áp dụng; không tự suy ra đã nhận dữ liệu là đã nhận mọi quyền.
Ví dụ áp dụng trong công việc
Ví dụ giả lập: bên nhận kiểm tra ba hạng mục trước khi xác nhận bàn giao. Các ngoại lệ được giữ riêng để tiếp tục xử lý.
| Hạng mục | Cách kiểm tra | Kết quả ghi nhận |
|---|---|---|
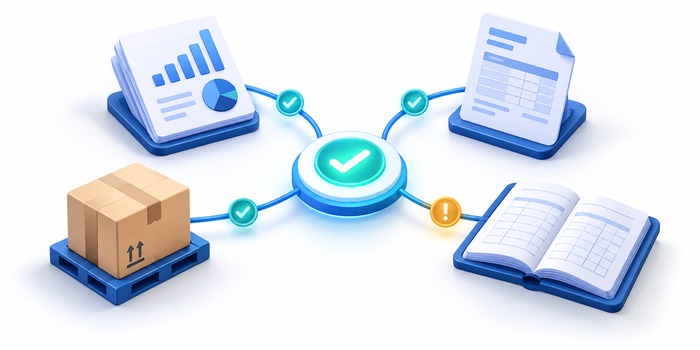
| Bản dữ liệu | Mở thử và so kỳ, số dư | Đã mở được; một khoản đang đối chiếu |
| Kho hồ sơ | Tra từ giao dịch về tài liệu | Hai hồ sơ cần bổ sung |
| Quyền truy cập | Thử quyền của bên nhận | Cấp đúng phạm vi; hẹn thu hồi quyền cũ |
Checklist bắt đầu
- Chốt phạm vi, thời điểm và cách xử lý phát sinh chuyển tiếp.
- Bên nhận đã mở thử dữ liệu và kiểm tra số dư.
- Có danh sách hồ sơ thiếu và công việc chưa hoàn tất.
- Chuyển quyền, thu hồi quyền và biên bản được xác nhận riêng.
Câu hỏi thường gặp
Bên bàn giao chỉ gửi báo cáo PDF thì đã đủ chưa?
Cần so với phạm vi bàn giao đã thống nhất. Báo cáo PDF có thể cần cho tra cứu nhưng thường không thay thế được dữ liệu chi tiết, danh mục và hồ sơ nguồn để tiếp tục công việc. Phải xác định rõ dữ liệu nào có thể xuất, cách nhận và hạn chế của phần mềm đang dùng.
Bước tiếp theo cho doanh nghiệp
Hải Âu có thể cùng doanh nghiệp lập danh mục cần tiếp nhận và các bước kiểm tra để giảm gián đoạn khi chuyển người phụ trách.