

Chứng từ phân tán gây khó khăn cho kế toán và quyết toán thuế?
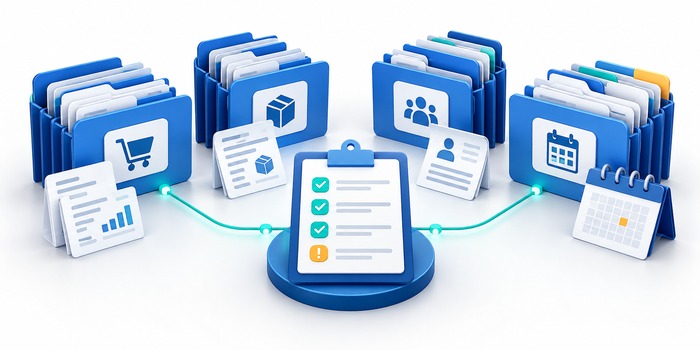
Chứng từ nằm ở email, điện thoại và nhiều thư mục khiến kế toán mất thời gian tìm kiếm. Tổ chức đầu mối nhận, mã tham chiếu và tình trạng hồ sơ giúp giảm việc hỏi lại khi đối chiếu.
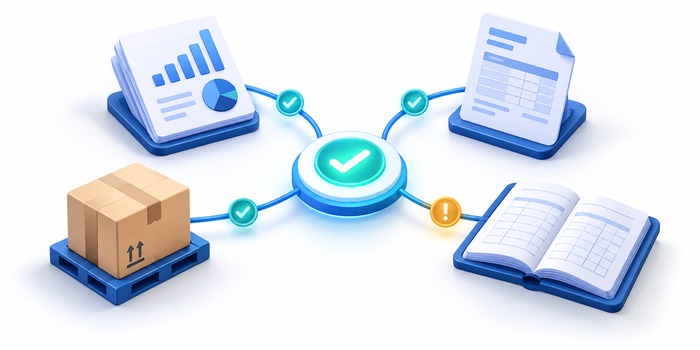
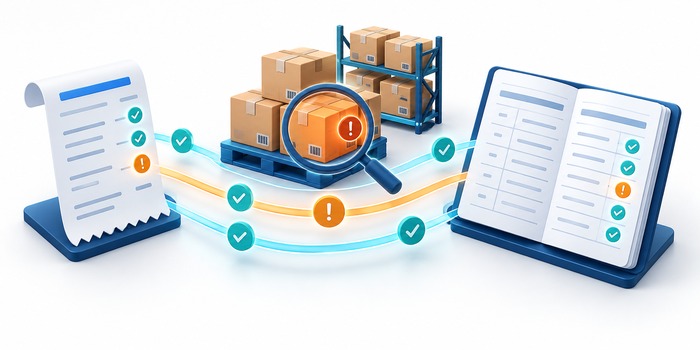
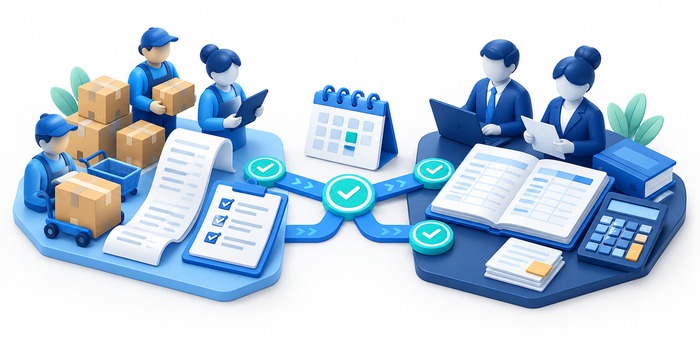
Đến cuối tháng, kế toán có thể biết khoản tiền đã chi nhưng chưa tìm được đủ tài liệu giải thích giao dịch. Hóa đơn ở hộp thư của người mua hàng, biên bản nghiệm thu ở bộ phận vận hành, còn xác nhận thanh toán nằm trong tin nhắn. Vấn đề cần xử lý trước là kết nối các bằng chứng về cùng một nghiệp vụ.
Nhận diện điểm đứt trong đường đi chứng từ
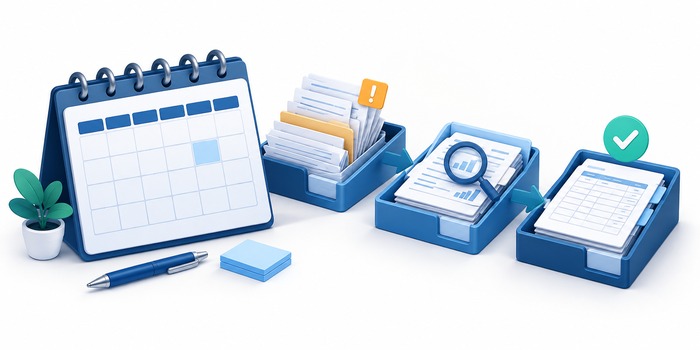
Chọn một nhóm phát sinh thường xuyên, chẳng hạn mua vật tư. Liệt kê người tạo yêu cầu, người nhận hàng, người giữ hóa đơn và người thanh toán. Tại mỗi bước, xác định tài liệu phải chuyển tiếp, người nhận và thời điểm bàn giao nội bộ.
Không đánh giá hồ sơ chỉ bằng số tệp đã tải lên. Một giao dịch có nhiều ảnh chụp vẫn có thể thiếu căn cứ quan trọng; hai tệp khác tên cũng có thể là cùng một chứng từ. Cần có người kiểm tra nội dung và tình trạng hồ sơ.
Gom hồ sơ theo nghiệp vụ và mã tham chiếu
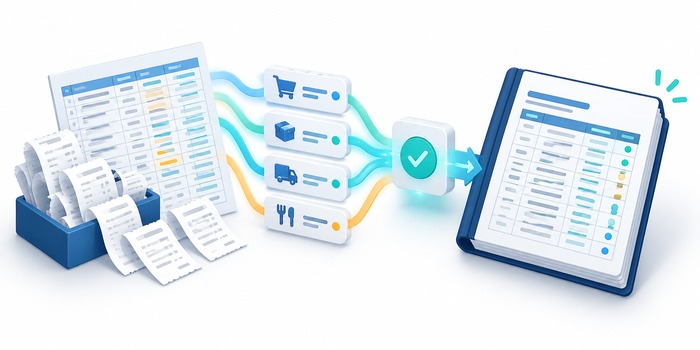
Dùng một mã tham chiếu để liên kết yêu cầu, hợp đồng hoặc đơn hàng, giao nhận, hóa đơn và thanh toán. Cách đặt mã nên dễ tra cứu, ổn định qua các bộ phận và tránh chứa dữ liệu cá nhân không cần thiết.
Thư mục hoặc phần mềm nên phân biệt tài liệu gốc, bản hiển thị và tài liệu bổ sung. Một ảnh chụp phục vụ trao đổi không mặc nhiên thay thế chứng từ điện tử gốc. Việc xác định giá trị sử dụng và lưu trữ phải theo quy định áp dụng cho từng loại tài liệu.
Theo dõi phần thiếu thay vì hỏi lại cả bộ hồ sơ
Mỗi hồ sơ cần tình trạng đang nhận, cần bổ sung, đang kiểm tra hoặc đã hoàn tất theo tiêu chí nội bộ. Khi còn thiếu, ghi rõ tài liệu cần bổ sung, người phụ trách và ngày hẹn; tránh ghi chung là chưa đủ chứng từ.
Cuối kỳ, kế toán xem danh sách ngoại lệ theo giá trị và ảnh hưởng đến việc chốt số. Bộ phận nghiệp vụ xử lý phần mình chịu trách nhiệm, còn người có chuyên môn kế toán đánh giá cách ghi nhận và các vấn đề thuế phát sinh.
Ví dụ áp dụng trong công việc
Ví dụ giả lập: một khoản mua vật tư đã có hóa đơn và thanh toán nhưng hồ sơ giao nhận còn thiếu. Bảng dưới giúp giao đúng việc, không kết luận về tính hợp lệ thuế.
| Tài liệu | Tình trạng | Việc tiếp theo |
|---|---|---|
| Đơn mua vật tư | Đã nhận | Liên kết mã đơn mua |
| Biên bản giao nhận | Chưa nhận | Kho bổ sung bản đã xác nhận |
| Hóa đơn và thanh toán | Đã nhận | Kế toán đối chiếu với giao nhận |
Checklist bắt đầu
- Có một đầu mối tiếp nhận chứng từ cho mỗi quy trình.
- Các tài liệu cùng nghiệp vụ có mã tham chiếu chung.
- Mỗi hồ sơ thiếu ghi rõ người phụ trách và ngày hẹn.
- Có phân quyền, sao lưu và kiểm tra khả năng tìm lại hồ sơ.
Câu hỏi thường gặp
Có cần số hóa toàn bộ hồ sơ trước khi chuẩn hóa không?
Có thể bắt đầu từ giao dịch mới và một nhóm nghiệp vụ nhiều vướng mắc. Lập chỉ mục cho hồ sơ cũ theo mức ưu tiên, giữ tài liệu gốc đúng yêu cầu và kiểm tra việc tra cứu trước khi mở rộng. Không nên xóa bản cũ chỉ vì đã tải một bản sao lên hệ thống.
Bước tiếp theo cho doanh nghiệp
Hải Âu có thể cùng doanh nghiệp rà soát đường đi chứng từ và xác định phạm vi công cụ hỗ trợ phù hợp.
Trao đổi cách tổ chức hồ sơ kế toán.
Xem thêm bài viết Kế toán và thuế.
Tham khảo chuyên môn: Cổng thông tin Chính phủ — Luật Kế toán 88/2015/QH13 (đối chiếu cùng các văn bản sửa đổi áp dụng).