

Có lợi nhuận nhưng thiếu tiền: lập bảng đối chiếu thu chi để tìm khoản lệch
Báo cáo có lãi chưa giải thích được số tiền có thể chi. Bài viết hướng dẫn lập bảng đối chiếu ngắn giữa tiền đầu kỳ, khoản thực thu, khoản thực chi và nghĩa vụ sắp đến hạn.
Cuối tháng, báo cáo kết quả kinh doanh cho thấy doanh nghiệp có lãi, nhưng người phụ trách thanh toán vẫn phải xin lùi lịch trả nhà cung cấp. Thay vì bắt đầu bằng một biểu đồ tổng hợp, hãy lập bảng trả lời câu hỏi cụ thể: tiền đang ở đâu, khoản nào thực sự có thể thu và thời điểm nào phải chi. Bảng này cần đối chiếu với chứng từ và số dư thực tế.
Chốt phạm vi tiền trước khi phân tích
Chọn cùng một thời điểm chốt cho quỹ tiền mặt và các tài khoản ngân hàng. Tách khoản đã bị hạn chế sử dụng, tiền đang chuyển và giao dịch chưa có xác nhận khỏi phần có thể chi ngay. Nếu mỗi bộ phận gửi một số dư ở một thời điểm khác nhau, bảng tổng hợp có thể sai ngay từ dòng đầu dù công thức cộng trừ hoàn toàn đúng.
Phân biệt số liệu thực hiện với dự kiến. Lợi nhuận được xác định theo doanh thu và chi phí của kỳ, còn tiền thay đổi theo các khoản thu, chi thực tế. Một đơn hàng đã ghi nhận doanh thu nhưng khách chưa trả tiền không thể được đưa vào dòng tiền thực thu. Tiền vay nhận về cũng không được xem là doanh thu bán hàng.
Lập cầu nối từ đầu kỳ đến cuối kỳ
Bảng đối chiếu tối thiểu gồm tiền đầu kỳ, tiền thu, tiền chi và tiền cuối kỳ. Mỗi khoản có ngày, số chứng từ, đối tượng, số tiền và nguồn xác nhận. Thu chi giữa hai tài khoản của chính doanh nghiệp cần được nhận diện để không làm tăng đồng thời tổng thu và tổng chi của báo cáo hợp nhất.
Sau khi khớp số dư, thêm cột giải thích: thu nợ cũ, khách ứng trước, trả nhà cung cấp, trả nợ gốc hoặc mua tài sản. Các nhãn này giúp quản lý thấy biến động tiền xuất phát từ đâu. Đây là bảng quản trị phục vụ điều hành, không thay thế một báo cáo lưu chuyển tiền tệ được lập đầy đủ theo chính sách kế toán áp dụng.
Nối khoản lệch với công nợ và tồn kho
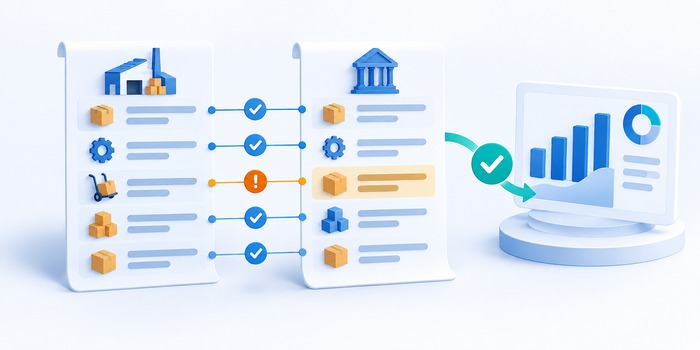
Nếu doanh số tăng nhưng tiền thu không tăng tương ứng, kiểm tra hóa đơn chưa thanh toán, khoản quá hạn và trường hợp đang tranh chấp. Với tồn kho, đối chiếu hàng đã nhập nhưng chưa bán, hàng chậm luân chuyển và kế hoạch mua bổ sung. Một khoản vốn bị giữ trong hàng hóa không đồng nghĩa toàn bộ giá trị đó có thể chuyển thành tiền ngay lập tức.
Mỗi nguyên nhân phải đi kèm một hành động có người phụ trách: xác nhận ngày thu với khách, hoàn thiện hồ sơ thanh toán, điều chỉnh lịch mua hoặc rà soát mức tồn. Không đưa một khoản thu hồi chưa được khách xác nhận vào nhóm chắc chắn. Khi phân tích hằng tuần, nên theo dõi cả ngày hẹn thu ban đầu và ngày dự kiến mới để thấy tình trạng trì hoãn.
Dùng bảng đối chiếu trong cuộc họp tuần
Bắt đầu bằng các khoản không khớp và nghĩa vụ đến hạn trước khi bàn đến tăng trưởng. Thống nhất ai cập nhật số dư, ai xác nhận công nợ và khi nào khóa số liệu. Bảng chỉ hữu ích khi quản lý có thể truy ngược một dòng tổng hợp tới chứng từ, đồng thời nhận biết dòng nào là số thực hiện và dòng nào chỉ là dự báo.
Ví dụ để kiểm tra cách đọc số liệu
Ví dụ giả lập, đơn vị triệu đồng: doanh nghiệp bắt đầu tuần với 300, thu được 180 và thực chi 350. Tiền cuối tuần là 130. Nếu báo cáo tháng ghi nhận lợi nhuận 120, không cộng thêm 120 vào bảng tiền: đó là thước đo khác và khác kỳ quan sát.
| Khoản mục | Số tiền |
|---|---|
| Tiền đầu tuần | 300 |
| Thực thu trong tuần | 180 |
| Thực chi trong tuần | 350 |
| Tiền cuối tuần: 300 + 180 − 350 | 130 |
Checklist bắt đầu
- Chốt cùng thời điểm cho quỹ và ngân hàng.
- Khớp tiền cuối kỳ với số dư đã xác nhận.
- Tách chuyển tiền nội bộ và khoản dự kiến.
- Gắn khoản lệch với người xử lý, ngày hẹn và chứng từ.
Câu hỏi thường gặp
Bảng đối chiếu có thay thế báo cáo lợi nhuận không?
Không. Hai báo cáo trả lời hai câu hỏi khác nhau. Báo cáo lợi nhuận cho biết kết quả của kỳ; bảng tiền cho biết khả năng thanh toán theo thời điểm. Nên dùng chúng cùng nhau, sau đó giải thích khoảng cách bằng công nợ, tồn kho và các giao dịch đầu tư hoặc tài trợ có liên quan.
Bước tiếp theo cho doanh nghiệp
Nếu việc đối chiếu đang phải ghép nhiều bảng, bạn có thể khảo sát cách liên kết bán hàng, kho và kế toán trên dữ liệu mẫu trước khi quyết định phạm vi triển khai.
Xem luồng dùng thử HAS ERP hoặc trao đổi nhu cầu tư vấn.
Xem thêm bài viết Quản lý tài chính.
Tham khảo chuyên môn: IFRS Foundation — IAS 7: khái niệm dòng tiền.