

Chuẩn bị số dư đầu kỳ khi chuyển sang phần mềm quản lý mới
Số dư đầu kỳ là điểm nối giữa dữ liệu cũ và giao dịch mới. Cần chốt ngày chuyển đổi, chuẩn hóa danh mục và đối chiếu chi tiết trước khi nhập, thay vì chỉ mang sang các số tổng.
Doanh nghiệp thường dành nhiều thời gian chọn phần mềm nhưng lại chuẩn bị số dư đầu kỳ khá muộn. Hậu quả là dữ liệu mới có tổng số đúng nhưng không thể thu nợ theo hóa đơn hoặc xuất hàng theo kho thực tế. Một kế hoạch chuyển đổi tốt cần xác định rõ ngày chốt, phạm vi số dư, người xác nhận và cách xử lý những chứng từ còn đang đi dở.
Chốt ngày chuyển và trách nhiệm xác nhận
Chọn thời điểm kết thúc dữ liệu cũ và bắt đầu ghi nhận trên hệ thống mới. Thống nhất các chứng từ trước thời điểm đó được xử lý ở đâu, ai có quyền bổ sung và khi nào ngừng thay đổi. Nếu việc cập nhật vẫn diễn ra song song mà không có quy tắc, số dư đã nhập có thể bị lệch ngay sau khi nhóm triển khai nhận file.
Giao người chịu trách nhiệm cho từng phần: quỹ và ngân hàng, công nợ, tồn kho và các số liệu kế toán liên quan. Cần có bản lưu đã xác nhận, không chỉ một bảng dùng chung liên tục bị chỉnh. Các nghiệp vụ như hàng đang đi đường, đơn giao chưa đủ hoặc hóa đơn đến sau phải được liệt kê riêng để thống nhất cách nối sang giai đoạn mới.
Chuẩn hóa danh mục trước số dư
Đối chiếu mã hàng, đơn vị tính, khách hàng, nhà cung cấp, kho và chi nhánh. Với mã đổi hoặc gộp, giữ bảng quy đổi từ hệ thống cũ sang mới. Không dùng thao tác đổi tên để che các đối tượng trùng cần phân biệt. Danh mục phải đủ để gắn từng dòng số dư với đúng đối tượng và phạm vi quản lý.
Xác định cấp chi tiết cần mang theo. Công nợ có thể phải theo từng hóa đơn và hạn thanh toán; tồn kho có thể cần theo kho, lô hoặc quy cách. Nếu chỉ chuyển số tổng theo khách hay mã hàng, doanh nghiệp có thể mất khả năng đối chiếu những nghiệp vụ đang tiếp tục thực hiện. Mức chi tiết cần được quyết định từ nhu cầu sử dụng sau chuyển đổi.
Kiểm tra chi tiết với tổng kiểm soát
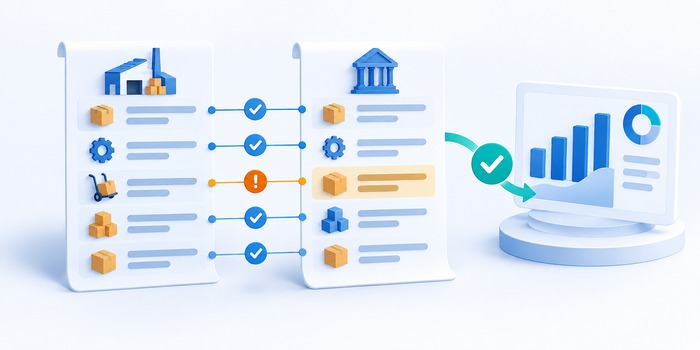
Lập tổng kiểm soát cho từng nhóm và đối chiếu chi tiết với tổng đó. Với tồn kho, kiểm tra cả số lượng, đơn vị tính và giá trị theo phương pháp đang áp dụng; không suy giá trị chỉ từ một giá mua gần nhất khi chưa rõ chính sách. Với công nợ, kiểm tra dấu số dư, tiền tệ và các khoản ứng trước để tránh gộp sai bản chất.
Chạy nhập thử trong môi trường kiểm thử, lưu nhật ký dòng bị từ chối và sửa ở nguồn theo quy trình thống nhất. Sau nhập, đối chiếu số lượng dòng, tổng giá trị và một số đối tượng có nghiệp vụ phức tạp. Không dùng một khoản điều chỉnh chung chỉ để làm cho tổng khớp khi nguyên nhân chênh lệch chưa được giải thích.
Nghiệm thu bằng giao dịch tiếp nối
Thử thu một hóa đơn cũ, trả một khoản nhà cung cấp và xuất một mặt hàng còn tồn để xem số dư giảm đúng đối tượng hay không. Kết quả này quan trọng hơn việc chỉ mở được báo cáo đầu kỳ. Trước khi vận hành, lưu bản dữ liệu được duyệt, bản sao lưu và phương án quay lại phù hợp; không thực hiện nhập đè khi chưa xác định trách nhiệm và phạm vi ảnh hưởng.
Ví dụ để kiểm tra cách đọc số liệu
Ví dụ giả lập cho một kho: hàng A có 20 đơn vị, giá trị tồn đã được đối chiếu là 2 triệu đồng. File nhập phải giữ đúng mã, kho, đơn vị tính và giá trị đó. Bảng sau chỉ là tổng kiểm soát của phạm vi chuyển đổi, không phải một bảng cân đối kế toán đầy đủ.
| Nhóm kiểm soát | Dữ liệu cần khớp |
|---|---|
| Tồn kho A | 20 đơn vị; giá trị 2 triệu đồng |
| Phải thu | Chi tiết hóa đơn khớp tổng theo khách |
| Phải trả | Chi tiết nghĩa vụ khớp tổng theo nhà cung cấp |
| Tiền | Số dư đã xác nhận tại ngày chuyển |
Checklist bắt đầu
- Ngày chốt và quy tắc chứng từ chuyển tiếp rõ ràng.
- Danh mục đã đối chiếu, có bảng quy đổi mã.
- Chi tiết số dư khớp tổng kiểm soát.
- Nhập thử và thử giao dịch tiếp nối trước nghiệm thu.
Câu hỏi thường gặp
Có thể nhập tổng công nợ rồi bổ sung hóa đơn sau không?
Có thể phát sinh nhu cầu như vậy, nhưng phải đánh giá khả năng truy nợ, phân bổ thanh toán và đối chiếu sau này. Nếu công việc thường ngày cần thông tin từng hóa đơn, nên chuẩn bị ngay trước khi vận hành. Việc bổ sung sau không chỉ là nhập thêm vài dòng, vì các khoản thu mới có thể đã được phân bổ vào số dư tổng.
Bước tiếp theo cho doanh nghiệp
Trước khi chuyển dữ liệu thật, nên thống nhất danh mục và mức chi tiết cần theo dõi, rồi kiểm thử bằng một bộ số dư mẫu có đủ các tình huống điển hình của doanh nghiệp.
Khảo sát luồng quản lý trên dữ liệu mẫu hoặc trao đổi nhu cầu tư vấn.