

Phối hợp giữa doanh nghiệp và dịch vụ kế toán: phân định công việc và trách nhiệm
Dịch vụ kế toán phối hợp hiệu quả khi hai bên biết ai cung cấp chứng từ, ai kiểm tra và ai xác nhận vấn đề còn mở. Bảng trách nhiệm và lịch bàn giao giúp hạn chế bỏ sót giữa các đầu mối.
Doanh nghiệp có thể nghĩ đơn vị dịch vụ đã xử lý một khoản, trong khi đơn vị dịch vụ vẫn đang chờ chứng từ hoặc xác nhận nghiệp vụ. Khoảng trống này thường không giải quyết được bằng việc gửi thêm tin nhắn. Hai bên cần một cách thống nhất đầu vào, người quyết định và tiêu chí hoàn tất từng đầu việc.
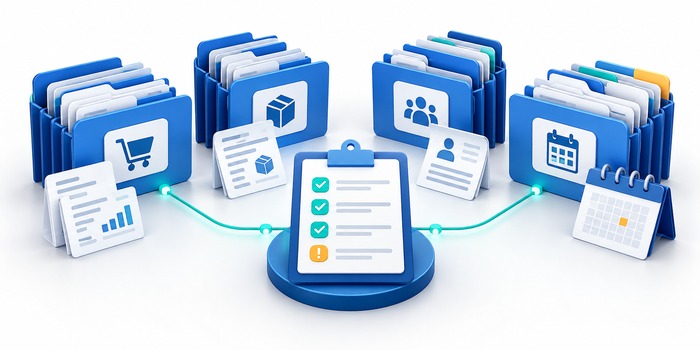
Chuyển phạm vi dịch vụ thành bảng trách nhiệm
Với mỗi nhóm như doanh thu, mua hàng, tiền lương và ngân hàng, ghi rõ bên cung cấp, bên kiểm tra, người xác nhận và đầu ra cần giao. Đối chiếu bảng này với hợp đồng và thực tế vận hành để phát hiện phần việc chưa có người nhận.
Thuê dịch vụ không có nghĩa mọi trách nhiệm của doanh nghiệp tự chuyển sang bên ngoài. Quyền đại diện, phạm vi thực hiện và nghĩa vụ của các bên cần được người có thẩm quyền xác định theo thỏa thuận và quy định áp dụng.
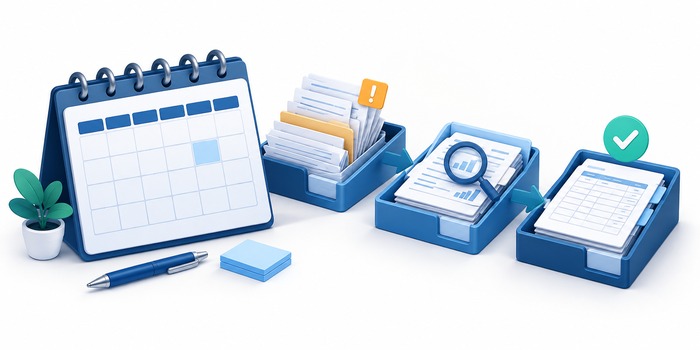
Thống nhất lịch và cách phản hồi ngoại lệ
Quy định lịch bàn giao nội bộ, nơi gửi tài liệu và cách thông báo hồ sơ thiếu. Một yêu cầu bổ sung nên có mã giao dịch, nội dung cần xác nhận, người phụ trách và ngày hẹn phản hồi.
Khi đầu vào đến muộn hoặc thay đổi sau chốt, hai bên cần xác nhận ảnh hưởng tới tiến độ và báo cáo đang sử dụng. Không nên im lặng coi dữ liệu tạm là đã hoàn tất hoặc tự sửa số mà bên còn lại không biết.
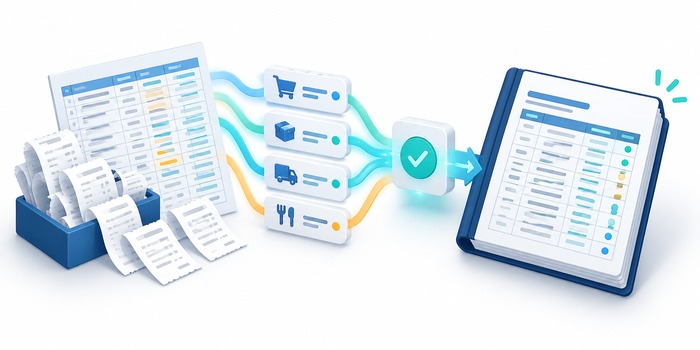
Đánh giá bằng đầu ra và khả năng tiếp tục công việc
Cuối kỳ, đối chiếu các báo cáo đã giao, ngoại lệ chưa xử lý và các việc sắp đến. Người nhận cần biết số liệu có giới hạn nào trước khi dùng cho quyết định điều hành; không chỉ kiểm tra đã nhận email hay chưa.
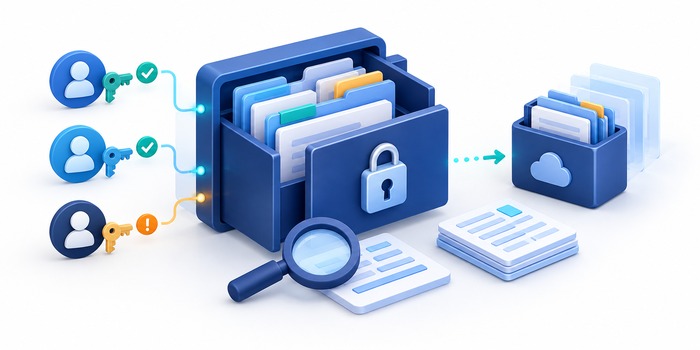
Quyền truy cập dữ liệu phải phù hợp phạm vi dịch vụ, có người quản lý và có cách thu hồi khi thay đổi hợp tác. Thống nhất định dạng dữ liệu bàn giao, vị trí hồ sơ và phương án chuyển tiếp ngay từ đầu để tránh phụ thuộc vào một người hoặc một tài khoản.
Ví dụ áp dụng trong công việc
Ví dụ giả lập về phân công một nhóm việc hằng tháng. Tên vai trò và trách nhiệm cụ thể cần được hai bên thống nhất trong phạm vi hợp tác.
| Đầu việc | Doanh nghiệp | Đơn vị dịch vụ |
|---|---|---|
| Hồ sơ mua hàng | Cung cấp căn cứ và giải thích nghiệp vụ | Kiểm tra, phản hồi phần thiếu |
| Chênh lệch công nợ | Đầu mối kinh doanh xác nhận thực tế | Đối chiếu và nêu khoản cần làm rõ |
| Báo cáo cuối kỳ | Người có trách nhiệm xem và phản hồi | Giao báo cáo kèm danh sách ngoại lệ |
Checklist bắt đầu
- Phạm vi hợp tác có đầu vào, đầu ra và người xác nhận.
- Có lịch bàn giao nội bộ và cách yêu cầu bổ sung.
- Ngoại lệ còn mở được thông báo cùng báo cáo.
- Quyền truy cập và cách bàn giao khi đổi dịch vụ đã rõ.
Câu hỏi thường gặp
Có cần doanh nghiệp tự kiểm tra khi đã thuê dịch vụ không?
Doanh nghiệp vẫn cần người phụ trách phối hợp, cung cấp thông tin đúng và xem các kết quả liên quan. Mức kiểm tra và thẩm quyền xác nhận phải phù hợp phạm vi hợp tác và trách nhiệm áp dụng. Sự phối hợp tốt giúp phát hiện thiếu sót sớm thay vì đợi đến lúc cần giải trình.
Bước tiếp theo cho doanh nghiệp
Hải Âu có thể cùng doanh nghiệp rà điểm bàn giao, nhu cầu báo cáo và dữ liệu cần quản lý để thống nhất phạm vi hỗ trợ.