

Theo dõi chênh lệch giá mua, hàng trả lại và công nợ nhà cung cấp
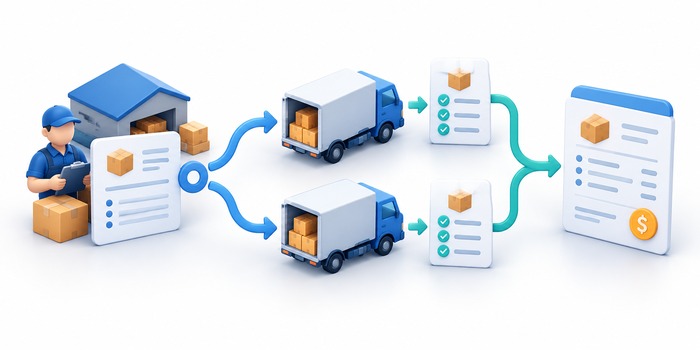
Giá mua thay đổi, hàng trả và khoản chưa thanh toán cần liên kết tới đúng chứng từ. Tách phát sinh vật tư với xử lý tài chính giúp báo cáo không coi hàng đã trả là công nợ đã giảm ngay.
Kho đã chuyển trả hàng nhưng kế toán vẫn còn khoản phải trả không nhất thiết là lỗi dữ liệu. Sự kiện vật tư và việc xác nhận điều chỉnh tài chính có thể chưa hoàn tất cùng lúc. Cần theo dõi các mốc riêng cùng tham chiếu để biết đang chờ đối tác, chứng từ hay thao tác nội bộ.
Chốt cơ sở so giá cho cùng mặt hàng
So cùng quy cách, đơn vị, lượng và phần chi phí được tính. Giá khác do đóng gói, vận chuyển hoặc cơ sở số tiền cần được giải thích trước khi đánh dấu là lệch bất thường.
Giữ giá đã duyệt tại thời điểm đặt và giá thực tế được xác nhận sau đó. Khi có thay đổi, ghi người chấp thuận và chứng từ liên quan thay vì ghi đè một cột khiến không biết giá nào từng là căn cứ.
Ghi nhận hàng trả theo lượng và trạng thái
Phiếu trả cần liên kết lần nhận, mã, lượng và lý do. Tách đề nghị trả, đã xuất đi, đối tác đã nhận và phương án xử lý được chấp thuận; mỗi bước có thể còn ngoại lệ.
Hàng đổi lại hoặc được sửa cần giữ liên kết với phát sinh ban đầu. Không vừa coi là mua mới toàn bộ vừa đóng phần trả mà không có quy tắc, làm tăng giả cả lượng mua và lượng xử lý.
Đối chiếu công nợ theo chứng từ xác nhận
Kế toán xác định cách ghi nhận theo chứng từ và chính sách áp dụng. Báo cáo nghiệp vụ nên thể hiện phần đang chờ xử lý để người mua không tự suy rằng trả hàng đã làm giảm khoản phải trả ngay.
Theo từng đối tác, rà số đầu, phát sinh, thanh toán và điều chỉnh đã xác nhận. Các khoản lệch có mã tham chiếu, người phụ trách và bước tiếp theo; không sửa số tổng chỉ để khớp bảng do hai bên gửi.
Ví dụ áp dụng trong công việc
Ví dụ giả lập chỉ kiểm tra chênh đơn giá: cùng mặt hàng và cơ sở giá, 20 chiếc có giá đặt 100 và giá mới được đề nghị 105 đơn vị tiền.
| Khoản | Phép tính | Trạng thái |
|---|---|---|
| Chênh đơn giá | 105 − 100 = 5 | Cần xem căn cứ và quyền duyệt |
| Tác động cho 20 chiếc | 20 × 5 = 100 | Chưa tự là khoản đã ghi nhận |
| Hàng trả nếu có | Theo chứng từ riêng | Không tự trừ khỏi tổng này khi chưa xác nhận |
Checklist bắt đầu
- Giá so cùng quy cách và cơ sở chi phí.
- Giữ giá đã duyệt cùng lý do thay đổi.
- Hàng trả có lượng và trạng thái đối tác nhận.
- Công nợ điều chỉnh theo căn cứ được xác nhận.
Câu hỏi thường gặp
Có nên sửa giá trên đơn mua gốc khi hóa đơn khác giá không?
Cần theo quy trình được duyệt và giữ được lịch sử. Sửa đè không để lại căn cứ có thể làm mất thông tin so sánh. Nên xác định nguyên nhân, quyền chấp thuận và cách phản ánh điều chỉnh để mua hàng, kho và kế toán cùng giải thích được.
Bước tiếp theo cho doanh nghiệp
Dùng một đơn giả lập có đổi giá và trả hàng để làm rõ các trạng thái, chứng từ cần quản lý trong phạm vi triển khai.