Có lợi nhuận nhưng thiếu tiền: nhận diện khoảng cách giữa kết quả kinh doanh và dòng tiền
Nhiều doanh nghiệp rơi vào khủng hoảng khi báo cáo tài chính ghi nhận lãi lớn nhưng tài khoản ngân hàng lại cạn kiệt. Bài viết này giúp các nhà quản trị nhận diện rõ khoảng cách bản chất giữa lợi nhuận kế toán và dòng tiền thực tế, chỉ ra các hố đen giam giữ vốn lưu động và hướng dẫn cách kiểm soát dòng tiền để tránh nguy cơ phá sản trên đống lãi.

Một nghịch lý phổ biến khiến nhiều chủ doanh nghiệp đau đầu: Báo cáo kết quả kinh doanh cuối năm ghi nhận những con số tăng trưởng dương, lợi nhuận lên đến hàng tỷ đồng, nhưng doanh nghiệp lại liên tục rơi vào cảnh cạn kiệt tiền mặt, chật vật vay mượn để trả lương nhân viên và thanh toán cho nhà cung cấp. Việc hiểu sai hoặc bỏ qua khoảng cách giữa lợi nhuận và tiền mặt là ngòi nổ dẫn đến rủi ro "phá sản trên đống lãi". Bài viết này sẽ giúp nhà quản lý bóc tách bản chất của nghịch lý này để có giải pháp kiểm soát dòng tiền kịp thời.
1. Bản chất của lợi nhuận kế toán và dòng tiền thực tế
Lợi nhuận và dòng tiền là hai khái niệm hoàn toàn khác nhau về mặt bản chất và thời điểm ghi nhận trong quản trị tài chính. Lợi nhuận là phần chênh lệch giữa doanh thu và chi phí, được xác định theo nguyên tắc kế toán dồn tích (ghi nhận ngay khi giao dịch phát sinh, bất kể đã thu được tiền hay chưa). Trong khi đó, dòng tiền là lượng tiền mặt thực tế luân chuyển vào và ra khỏi quỹ hoặc tài khoản ngân hàng của doanh nghiệp theo nguyên tắc thực thu - thực chi.
- Đối tượng phù hợp: Ban giám đốc (CEO), Giám đốc tài chính (CFO), Kế toán trưởng và các chủ doanh nghiệp vừa và nhỏ.
- Phạm vi ảnh hưởng: Hoạt động quản trị vốn lưu động, lập kế hoạch ngân sách và quản trị rủi ro thanh khoản của tổ chức.
- Điểm cần phân biệt: Doanh nghiệp có thể có lợi nhuận kế toán rất cao nhờ các khoản thu trên giấy tờ (phải thu khách hàng), nhưng hoàn toàn có thể bị âm dòng tiền hoạt động kinh doanh nếu không thu hồi được công nợ hoặc tiền bị chôn chặt vào hàng tồn kho.
2. 3 hố đen tạo ra khoảng cách giữa lợi nhuận và dòng tiền
Sự gia tăng quá mức của các khoản phải thu (Nợ đọng công nợ)
Khi doanh nghiệp nới lỏng chính sách tín dụng để kích cầu bán hàng, doanh thu và lợi nhuận trên báo cáo sẽ tăng vọt. Tuy nhiên, nếu khách hàng chây lỳ hoặc kéo dài thời gian thanh toán, dòng tiền thu về sẽ bằng không. Doanh nghiệp vẫn phải nộp thuế và trả chi phí vận hành trên một nguồn lợi nhuận "nằm trên giấy".
Tiền bị chôn chặt vào hàng tồn kho tích trữ
Để sản xuất hoặc sẵn sàng cung ứng, doanh nghiệp phải chi tiền mặt để mua nguyên vật liệu, hàng hóa. Lượng hàng này nằm trong kho chưa tiêu thụ được thì chưa được tính vào chi phí để trừ vào lợi nhuận (theo nguyên tắc giá vốn hàng bán). Do đó, doanh nghiệp nhìn thấy mình có lãi trên sổ sách, nhưng thực chất tiền mặt đã biến thành hàng hóa nằm im trong kho.
Nghĩa vụ trả nợ gốc và các khoản đầu tư tài sản cố định
Khi doanh nghiệp chi tiền để mua máy móc, thiết bị hoặc trả tiền nợ gốc cho ngân hàng, các khoản chi này không làm giảm lợi nhuận ngay lập tức (tiền mua tài sản được phân bổ dần qua khấu hao, tiền trả nợ gốc không tính vào chi phí). Kế toán ghi nhận chi phí thấp giúp doanh nghiệp có lãi lớn, nhưng một lượng tiền mặt khổng lồ đã rời khỏi tài khoản từ trước.
3. Lộ trình 4 bước nhận diện và thu hẹp khoảng cách dòng tiền
Để quản lý tài chính an toàn, doanh nghiệp cần chuyển dịch trọng tâm từ việc chỉ nhìn vào báo cáo kết quả kinh doanh sang việc kiểm soát chặt chẽ báo cáo lưu chuyển tiền tệ thông qua các bước:
- Lập báo cáo lưu chuyển tiền tệ gián tiếp: Bắt đầu từ chỉ số lợi nhuận sau thuế, kế toán tiến hành cộng/trừ các khoản mục phi tiền mặt (khấu hao, thay đổi phải thu, phải chi, tồn kho) để tìm ra dòng tiền thuần từ hoạt động kinh doanh.
- Tối ưu hóa vòng quay tiền mặt (Cash Conversion Cycle): Rà soát và rút ngắn số ngày tồn kho bình quân, số ngày phải thu khách hàng, đồng thời đàm phán kéo dài số ngày phải trả nhà cung cấp một cách hợp lý.
- Xây dựng hạn mức và bộ chỉ số cảnh báo sớm: Thiết lập tỷ lệ Tiền mặt / Nợ ngắn hạn và giới hạn dư nợ công nợ tối đa cho từng nhóm khách hàng trên hệ thống quản lý.
- Lập kế hoạch dự toán dòng tiền định kỳ: Dự báo dòng tiền thu - chi theo tuần hoặc theo tháng để chủ động phương án tiếp cận các nguồn vốn lưu động trước khi rơi vào trạng thái cạn kiệt.
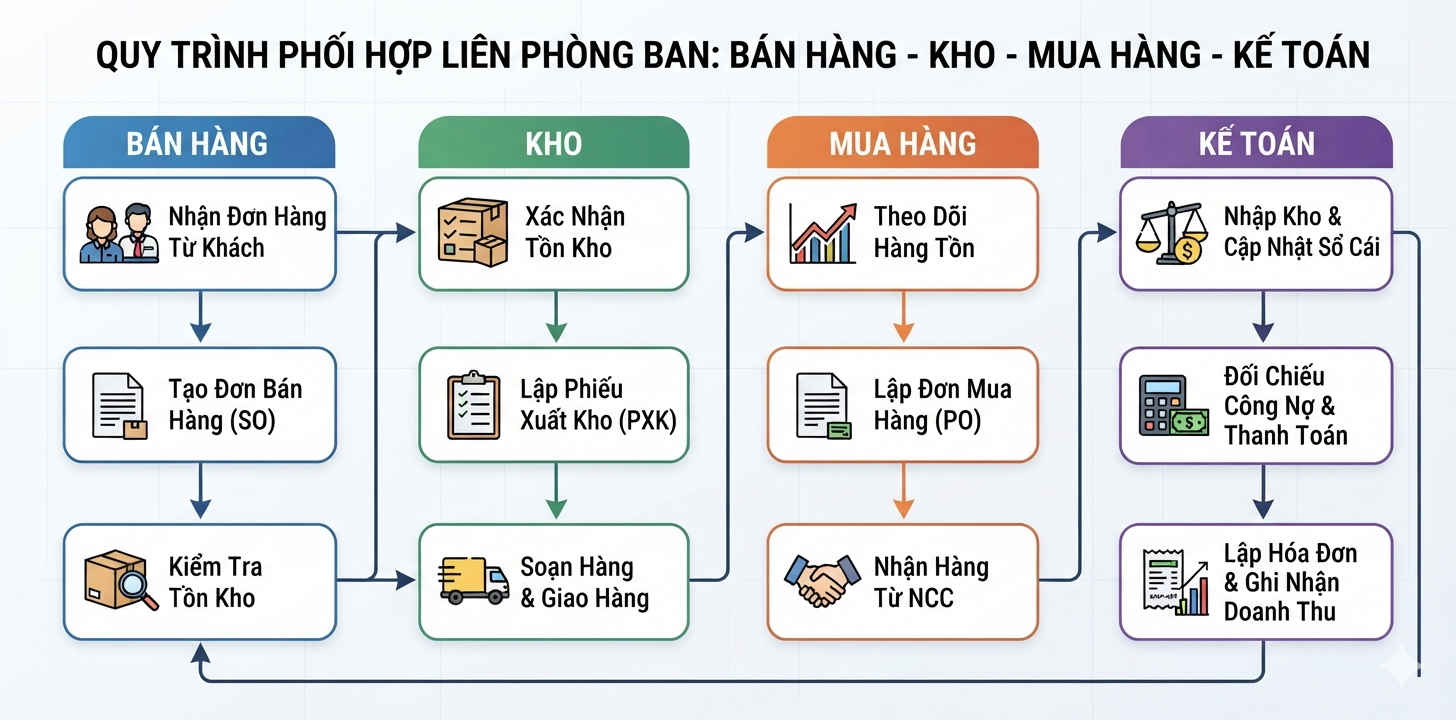
Lưu ý: Qu trị dòng tiền tối ưu đòi hỏi sự kết hợp chặt chẽ giữa bộ phận Kinh doanh (thu hồi nợ) và bộ phận Mua hàng/Sản xuất (kiểm soát tồn kho). Nếu chỉ giao phó cho phòng Kế toán hạch toán thụ động, doanh nghiệp sẽ không thể giải quyết được gốc rễ bài toán thiếu hụt tiền mặt.
4. Minh họa khoảng cách giữa kết quả kinh doanh và dòng tiền
Bảng dưới đây mô tả một tình huống giả định của một doanh nghiệp trong một tháng kinh doanh để thấy rõ số liệu lợi nhuận khác biệt thế nào so với dòng tiền thực tế:
| Tiêu chí hạch toán | Góc độ Lợi nhuận (Kế toán dồn tích) | Góc độ Dòng tiền (Thực thu - Thực chi) | Giải trình bản chất chênh lệch |
|---|---|---|---|
| Doanh thu / Tiền thu bán hàng | 1.000 | 400 | Doanh nghiệp bán được 1 tỷ nhưng khách hàng nợ lại 600 triệu (khoản phải thu tăng). |
| Giá vốn / Tiền mua hàng vào kho | - 600 | - 800 | Giá vốn hàng đã bán là 600 triệu, nhưng doanh nghiệp đã chi đến 800 triệu để ôm thêm hàng tồn kho. |
| Chi phí vận hành / Chi tiền mặt | - 150 | - 150 | Chi phí lương, văn phòng, điện nước được chi trả bằng tiền mặt đầy đủ trong tháng. |
| Khấu hao tài sản cố định | - 50 | 0 | Khấu hao là chi phí trên sổ sách, không làm doanh nghiệp mất thêm tiền mặt trong tháng này. |
| KẾT QUẢ CUỐI KỲ | Lợi nhuận: + 200 | Dòng tiền: - 550 | Doanh nghiệp báo lãi 200 triệu nhưng tài khoản bị hụt mất 550 triệu do ôm hàng và bị nợ. |
5. Những sai lầm nghiêm trọng cần tránh trong quản lý dòng tiền
- Nhầm tưởng số dư tài khoản ngân hàng là lợi nhuận: Rất nhiều chủ doanh nghiệp thấy tài khoản còn nhiều tiền liền đem đi đầu tư hoặc chia cổ tức, mà quên mất đó là tiền ứng trước của khách hàng hoặc tiền chưa trả cho nhà cung cấp.
- Chạy theo doanh số bằng mọi giá mà bỏ qua chất lượng công nợ: Việc ép doanh số cuối kỳ bằng cách cho đại lý nợ dài hạn chỉ làm đẹp báo cáo kết quả kinh doanh tạm thời, nhưng lại trực tiếp hút cạn dòng tiền lành mạnh của tổ chức.
- Sử dụng dòng tiền ngắn hạn để đầu tư tài sản dài hạn: Lấy tiền mặt lưu động từ hoạt động kinh doanh để mua đất đai, xây nhà xưởng sẽ làm mất cân đối thanh khoản nghiêm trọng, khiến doanh nghiệp không còn tiền mua nguyên liệu duy trì sản xuất.
6. Doanh nghiệp nên bắt đầu từ đâu?
- Việc có thể thực hiện ngay: Yêu cầu bộ phận kế toán lập ngay bảng tuổi nợ của các khoản phải thu khách hàng và rà soát các mặt hàng tồn kho lâu ngày không luân chuyển để lên kế hoạch thu hồi tiền mặt gấp.
- Thông tin, hồ sơ cần bổ sung: Xây dựng lại quy chế thắt chặt hạn mức tín dụng thương mại, quy định rõ thời gian nợ tối đa và chế tài xử lý đối với các đơn hàng phát sinh mới.
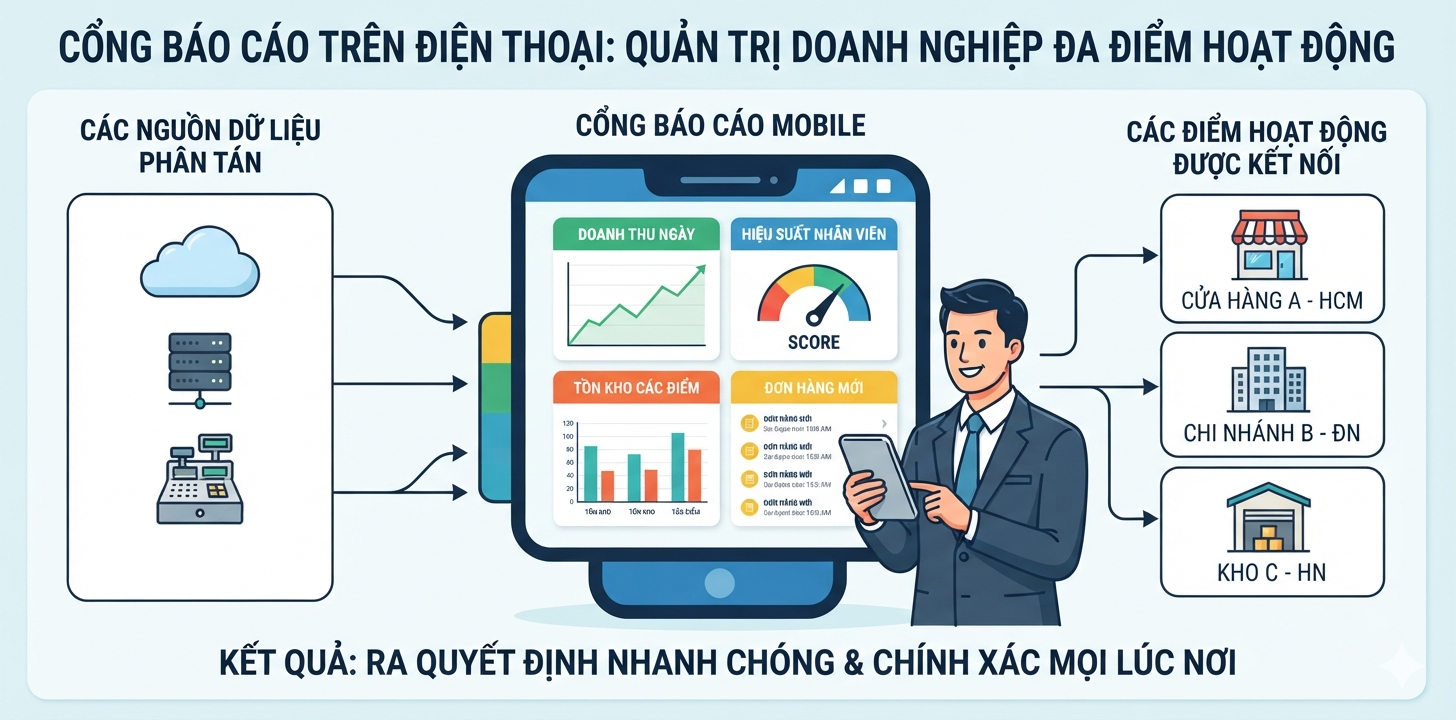
- Điều kiện để quyết định bước tiếp theo: Đánh giá lại năng lực của hệ thống phần mềm quản lý hiện tại xem có hỗ trợ cập nhật số liệu công nợ, tồn kho theo thời gian thực hay không, làm cơ sở để nâng cấp công cụ tự động hóa dự báo dòng tiền.
Câu hỏi thường gặp
Doanh nghiệp hoạt động kinh doanh bị lỗ nhưng dòng tiền vẫn dương thì có an toàn không?
Dòng tiền dương trong ngắn hạn khi đang lỗ có thể do doanh nghiệp đang trì hoãn trả tiền nhà cung cấp, thanh lý tài sản hoặc vay thêm nợ mới. Đây chỉ là giải pháp tình thế, về lâu dài nếu không cải thiện biên lợi nhuận để có dòng tiền từ hoạt động kinh doanh cốt lõi, doanh nghiệp vẫn sẽ sụp đổ.
Làm sao để nhân viên kinh doanh có trách nhiệm cùng phòng kế toán thu hồi công nợ?
Doanh nghiệp nên gắn chính sách chi trả hoa hồng, thưởng doanh số của nhân viên kinh doanh dựa trên số tiền thực tế khách hàng đã thanh toán vào tài khoản công ty, thay vì chỉ dựa trên giá trị đơn hàng được ký kết trên hợp đồng.
Hải Âu hỗ trợ doanh nghiệp như thế nào?
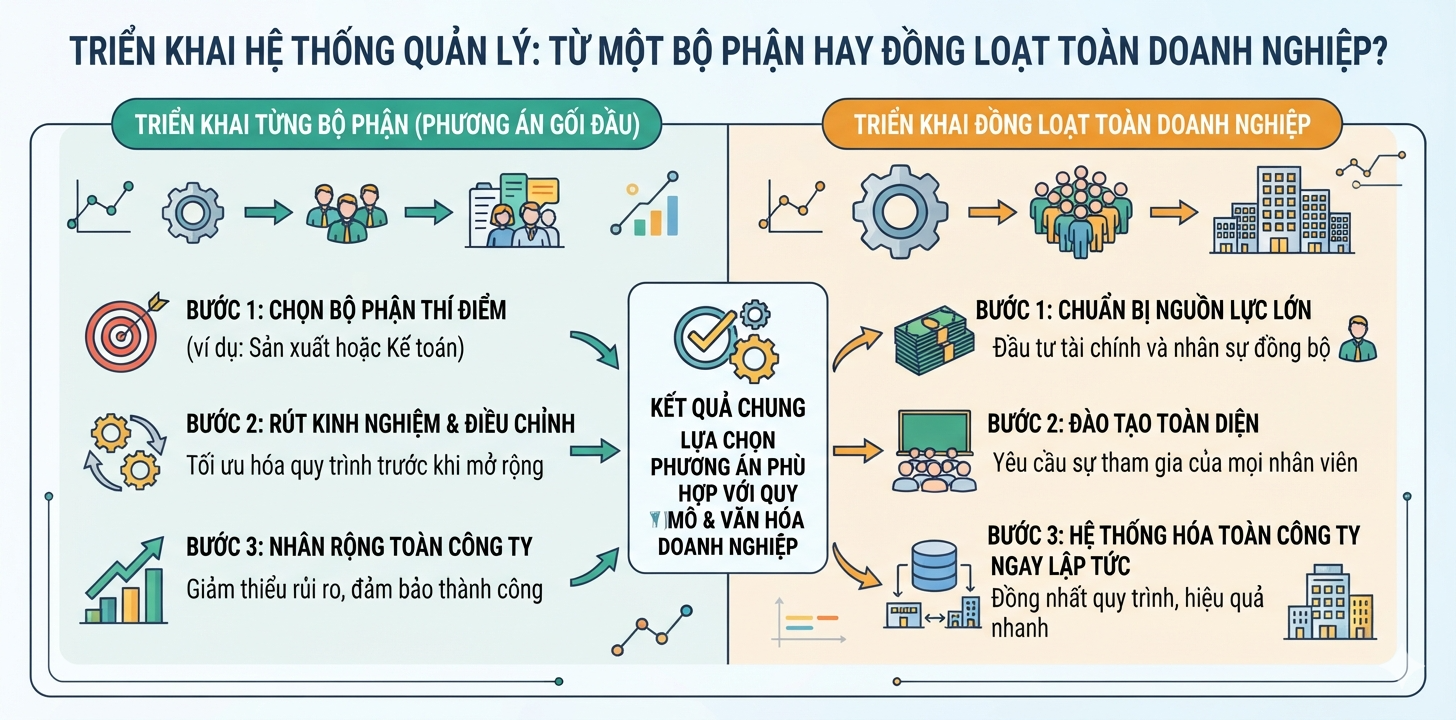
Hải Âu phối hợp cùng doanh nghiệp làm rõ nhu cầu, phạm vi công việc và điều kiện triển khai để đề xuất phương án phù hợp. Tùy từng bài toán, phạm vi hỗ trợ có thể bao gồm tổ chức nghiệp vụ, phần mềm quản lý, ứng dụng chuyên ngành, dữ liệu và báo cáo BI hoặc dịch vụ chuyên môn liên quan.
- Phần mềm quản lý lõi: ERP, MRP, DMS, Kho và Kế toán
- Ứng dụng chuyên ngành: Số hóa dữ liệu từ điểm tác nghiệp và hiện trường
- Dữ liệu và BI: Hợp nhất dữ liệu và xây dựng báo cáo điều hành thông minh
- Kế toán và Quyết toán: Giải pháp quản lý tài chính và tuân thủ chuẩn mực thuế
- Giải pháp quản trị toàn diện kết hợp đa nền tảng công nghệ
Doanh nghiệp của bạn đang cần tìm giải pháp phù hợp với quy trình vận hành thực tế?
Gửi yêu cầu tư vấn hoặc gọi 0909 597 734 để trao đổi về nhu cầu và phương án phù hợp.